
กลุ่มทิสโก้ เผยผลประกอบการปี 2568 กำไรสุทธิ 6,659 ล้านบาท ลดลง 3.5% จากปีก่อน ตามแผนการเพิ่มสำรองกลับสู่ระดับปกติและรองรับความเสี่ยงเศรษฐกิจที่เพิ่มขึ้น ประกาศแผนยุทธศาสตร์ 3 ปี (2569–2571) พลิกความท้าทายสู่โอกาส โดยเพิ่มประสิทธิภาพด้วย AI และโซลูชันดิจิทัล พัฒนาระบบนิเวศการเงิน บริหารความเสี่ยงเชิงรุก พร้อมขยายธุรกิจในกลุ่มที่มีศักยภาพ เพื่อมอบประสบการณ์เหนือกว่าและตอบโจทย์ลูกค้ายุคดิจิทัล
นายศักดิ์ชัย พีชะพัฒน์ ประธานเจ้าหน้าที่บริหาร บริษัท ทิสโก้ไฟแนนเชียลกรุ๊ป จำกัด (มหาชน) หรือ กลุ่มทิสโก้ เปิดเผยว่า กลุ่มทิสโก้กำหนดยุทธศาสตร์การเติบโตระยะ 3 ปี โดยนำเทคโนโลยีปัญญาประดิษฐ์ (AI) มาเพิ่มประสิทธิภาพการดำเนินงาน ลดความซ้ำซ้อน เพิ่มความแม่นยำ และตอบโจทย์ลูกค้า โดยใช้ข้อมูลและความเข้าใจเชิงลึกในการออกแบบผลิตภัณฑ์และบริการให้เหมาะกับความต้องการของลูกค้าเฉพาะบุคคล พร้อมบริหารจัดการความเสี่ยงเชิงรุก ผ่านการประเมินและติดตามสถานการณ์อย่างใกล้ชิด
“กลุ่มทิสโก้ ก้าวสู่ช่วงของการเติบโตที่มุ่งขยายธุรกิจในกลุ่มที่มีความเชี่ยวชาญและมีศักยภาพ ควบคู่กับการบริหารความเสี่ยงอย่างรอบคอบ เพื่อรักษาสมดุลระหว่างการเติบโตและความมั่นคง โดยยุทธศาสตร์ 3 ปี มีความยืดหยุ่น บริหารความเสี่ยงอย่างมีวินัย และเสริมพลังด้วยเทคโนโลยี เพื่อสร้าง Ecosystem ทางการเงินที่ครบวงจร”
โดยกลยุทธ์การดำเนินธุรกิจในปี 2569 ประกอบด้วย
ธุรกิจรายย่อย มีสัดส่วน 70% ของสินเชื่อรวม ส่วนใหญ่เป็นสินเชื่อเช่าซื้อรถยนต์ใหม่ รถยนต์มือสอง รถจักรยานยนต์ และสินเชื่อจำนำทะเบียนรถทุกประเภท ภายใต้แบรนด์ “สมหวัง เงินสั่งได้” โดยมุ่งยกระดับบริการดิจิทัลครบวงจร ควบคู่การใช้ AI Virtual Coach และระบบอัตโนมัติ ยกระดับประสิทธิภาพสาขา พร้อมนำเสนอผลิตภัณฑ์ที่จะเข้าไปช่วยเหลือลูกค้าในภาวะเศรษฐกิจที่ยังฟื้นตัวไม่ดีนัก ขณะที่ สินเชื่อเช่าซื้อมอเตอร์ไซค์ เน้นการเติบโตแบบคัดเลือกพื้นที่ศักยภาพสูง พร้อมเสริมธุรกิจนายหน้าประกันภัยด้วยโมเดลที่เหมาะสมกับลูกค้า และเตรียมระบบรองรับสินเชื่อ EV เพื่อส่งเสริมการใช้มอเตอร์ไซค์ไฟฟ้า โดยตั้งเป้าหมาย 30% ของสินเชื่อใหม่เป็นสินเชื่อรถไฟฟ้า (BEV)
ธุรกิจขนาดใหญ่ ใช้กลยุทธ์ Selective Growth ในธุรกิจที่มีความเชี่ยวชาญกลุ่มธุรกิจอสังหาริมทรัพย์ และ พลังงาน รวมถึงขยายไปยังกลุ่มธุรกิจ Healthcare และ Data Center พร้อมผลักดันสู่การเงินสีเขียว (Green Financing) เพื่อจัดสรรเงินทุนและทรัพยากรทางการเงินสนับสนุนโครงการและธุรกิจที่ส่งเสริมสิ่งแวดล้อม โดยตั้งเป้า 25% ของสินเชื่อองค์กรเป็นโครงการพลังงานสะอาดภายในปี 2573 ขณะที่ธุรกิจเอสเอ็มอี จะขยายความร่วมมือกับผู้ผลิตรถยนต์ไฟฟ้า (EV) และหอการค้าจังหวัดเพื่อเจาะตลาดท้องถิ่น เพิ่มโอกาสปล่อยสินเชื่อดอกเบี้ยต่ำ (Soft Loan) โดยป้องกันความเสี่ยงด้วยโครงการค้ำประกันสินเชื่อ
ธุรกิจบริหารความมั่งคั่ง (Wealth Management) มุ่งให้คำปรึกษาทางการเงินแบบองค์รวม (Holistic Financial Advisory)ครอบคลุมทุกมิติ ตั้งแต่เป็นที่ปรึกษาทางการเงิน การลงทุน ความคุ้มครองชีวิตและสุขภาพ การวางแผนเกษียณ ไปจนถึงการวางแผนมรดก โดยผสานความเชี่ยวชาญของที่ปรึกษาทางการเงินกับเทคโนโลยี ผ่านโปรแกรม TISCO My Goal และแพลตฟอร์ม My Wealth พร้อมคัดสรรผลิตภัณฑ์คุณภาพจากพันธมิตรชั้นนำ และพัฒนาระบบนิเวศทางการเงิน (Financial Health & Wealth Ecosystem) โดยมุ่งเน้นกลุ่ม Mass Affluent ที่มีสินทรัพย์ลงทุน (AUM) ตั้งแต่ 5 ล้านบาทขึ้นไป
ธุรกิจบริหารจัดการกองทุน (Asset Management) มุ่งพัฒนาผลิตภัณฑ์คุณภาพสูงที่สร้างโอกาสรับผลตอบแทนอย่างสม่ำเสมอ พร้อมขยายฐานลูกค้าผ่านช่องทางดิจิทัลและเครือข่ายตัวแทน ควบคู่กับการออกแบบกองทุนที่ตอบโจทย์ผู้เกษียณอายุ มุ่งเน้นการบริหารความเสี่ยงเพื่อความมั่นคงระยะยาว พร้อมจ่ายปันผลเพื่อสร้างรายได้เสริม และเสริมด้วยแคมเปญ “Debt-Free, More Savings” เพื่อส่งเสริมการออมและลดภาระหนี้สำหรับสมาชิกกองทุนสำรองเลี้ยงชีพ (PVD)
ธุรกิจหลักทรัพย์ (Securities Brokerage) เพิ่มโอกาสการลงทุนที่ง่ายและสะดวกให้กับลูกค้า พร้อมสร้างแหล่งรายได้ใหม่ผ่านการนำ AI มาประยุกต์ใช้ โดยพัฒนาแพลตฟอร์ม Investifi+ ให้เป็นที่ปรึกษาการลงทุนครบวงจร เพิ่มฟังก์ชัน AI Smart Agents เพื่อยกระดับประสบการณ์ พร้อมขยายสินทรัพย์ซื้อขายให้หลากหลายขึ้น อีกทั้งเสริมบริการลูกค้าสถาบันผ่านความร่วมมือกับพันธมิตรระดับโลกอย่าง Jefferies
ธุรกิจนายหน้าประกันภัย (Bancassurance) มุ่งให้บริการที่ปรึกษาด้านประกันระดับพรีเมียม โดยคัดสรรและพัฒนาผลิตภัณฑ์ที่คุ้มค่า ตอบโจทย์ลูกค้าอย่างลึกซึ้ง ภายใต้แพลตฟอร์ม Open Architecture ที่เกิดจากความร่วมมือกับบริษัทประกันภัยชั้นนำ พร้อมขับเคลื่อนผ่านแคมเปญ Family First เพื่อมอบทางเลือกที่เหมาะสมและตรงใจสำหรับแต่ละบุคคล
2568 รายได้รวมเติบโต 2.2% แต่กำไรลด 3.5%
จากตั้งสำรองผลขาดทุนด้านเครดิต
สำหรับผลการดำเนินงานปี 2568 กำไรสุทธิจำนวน 6,659 ล้านบาท ลดลง 3.5% จากปีก่อนหน้า เนื่องจากการตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (Expected Credit Loss – ECL) ที่เพิ่มขึ้นมาอยู่ที่ 1.0% ของยอดสินเชื่อเฉลี่ย ซึ่งเป็นไปตามแผนการเพิ่มสำรองกลับเข้าสู่ระดับปกติ รวมถึงรองรับความเสี่ยงทางเศรษฐกิจที่เพิ่มขึ้นและหนี้ภาคครัวเรือนที่อยู่ในระดับสูง
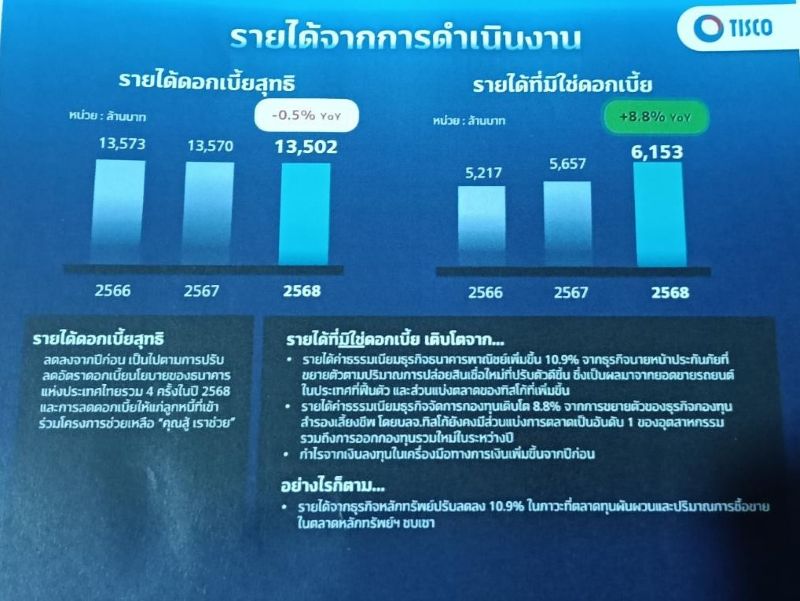
ขณะที่รายได้รวมจากการดำเนินงานปรับตัวดีขึ้น 2.2% จากรายได้ที่มิใช่ดอกเบี้ยที่เพิ่มขึ้น 8.8% รายได้ค่าธรรมเนียมธุรกิจธนาคารพาณิชย์เพิ่มขึ้นจากธุรกิจนายหน้าประกันภัย (Bancassurance) ที่เติบโต 5.5% สอดคล้องกับปริมาณการปล่อยสินเชื่อใหม่ที่เติบโตกว่า 30% รายได้ค่าธรรมเนียมธุรกิจจัดการกองทุนขยายตัวตามการเพิ่มขึ้นของเงินสมทบเข้ากองทุนสำรองเลี้ยงชีพและการออกกองทุนรวมใหม่รวม 15 กองในระหว่างปี นอกจากนี้มีผลกำไรจากเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน (FVTPL) เพิ่มสูงขึ้นเมื่อเทียบกับปีก่อนหน้า
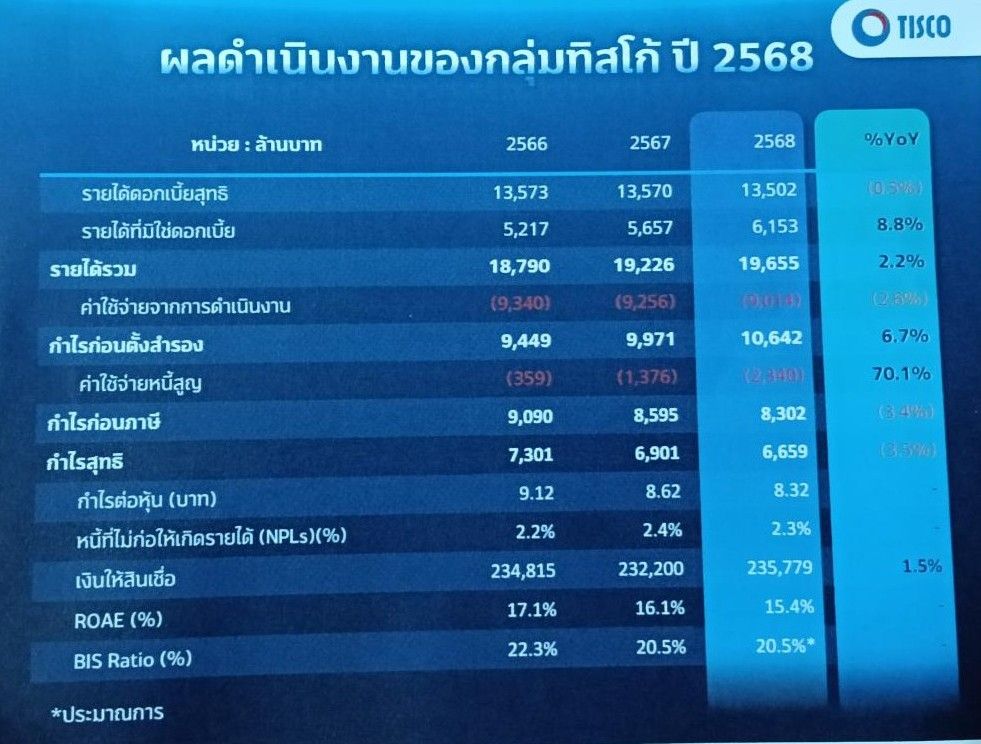
ด้านธุรกิจหลักทรัพย์ชะลอตัว ตามปริมาณการซื้อขายในตลาดหลักทรัพย์ฯที่ซบเซา รายได้ดอกเบี้ยสุทธิอ่อนตัวลง 0.5% จากการปรับลดอัตราดอกเบี้ยนโยบาย ธปท.รวม 4 ครั้ง และการลดดอกเบี้ยให้แก่ลูกหนี้ที่เข้าร่วมโครงการช่วยเหลือ “คุณสู้ เราช่วย” บริษัทยังคงดำเนินการบริหารจัดการค่าใช้จ่ายอย่างมีประสิทธิภาพ ควบคุมอัตราส่วนค่าใช้จ่ายต่อรายได้รวม (Cost-to-income Ratio) ที่ 45.9% ทั้งนี้ บริษัทมีอัตราผลตอบแทนต่อผู้ถือหุ้นเฉลี่ย (ROAE) งวดปี 2568 อยู่ที่ 15.4%
เงินให้สินเชื่อรวม ณ วันที่ 31 ธันวาคม 2568 มีจำนวน 235,779 ล้านบาท เติบโต 1.5% จากสิ้นปี 2567 จากสินเชื่อเช่าซื้อเป็นหลัก สินเชื่อรถมือสองและสินเชื่อเช่าซื้อรถจักรยานยนต์เติบโตอย่างต่อเนื่อง ตามแผนการขยายสินเชื่อที่มีอัตราผลตอบแทนสูงอย่างระมัดระวัง รวมทั้งสินเชื่อเช่าซื้อรถใหม่ฟื้นตัว ตามยอดขายรถยนต์ในประเทศที่กลับมาขยายตัว โดยส่วนแบ่งตลาดของธนาคารทิสโก้ที่เพิ่มขึ้นมาอยู่ที่ 6.1%
สำหรับสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPLs) ลดลงมาอยู่ที่ 2.28% ของสินเชื่อรวม ผลจากนโยบายการปล่อยสินเชื่ออย่างระมัดระวัง รวมถึงการให้การช่วยเหลือลูกหนี้กลุ่มเปราะบางตามแนวทางของธนาคารแห่งประเทศไทย ทั้งนี้ บริษัทมีค่าเผื่อสำรองผลขาดทุนด้านเครดิตต่อหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL Coverage Ratio) อยู่ที่ 172%
ทั้งนี้ธนาคารยังคงรักษาระดับฐานะเงินกองทุนที่แข็งแกร่ง โดยมีประมาณการอัตราเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS Ratio) อยู่ที่ 20.5% สูงกว่าอัตราเงินกองทุนขั้นต่ำ 11.0% ที่กำหนดโดยธนาคารแห่งประเทศไทย และมีอัตราเงินกองทุนชั้นที่ 1 และชั้นที่ 2 ต่อสินทรัพย์เสี่ยงอยู่ที่ 18.4% และ 2.1% ตามลำดับ


