
ทิสโก้ เตือนครอบครัวไทยเผชิญความเสี่ยงรอบด้าน ทั้งเศรษฐกิจผันผวน ค่าครองชีพสูง ภัยธรรมชาติ และความท้าทายจากเทคโนโลยี ชูแนวคิด ‘Family First – ครอบครัวเรา…ไม่ธรรมดา’ ยกระดับบริหารความเสี่ยงผ่าน ‘3 Save Series’ ภูมิคุ้มกันทางการเงินครอบครัวครอบคลุม ความฝัน–ความเสี่ยง–ทรัพย์สิน ตอกย้ำบทบาท ‘Your Trusted Financial Advisor’
นายเมธัส รัตนซ้อน หัวหน้าฝ่ายวิจัยเศรษฐกิจ ศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ เปิดเผยว่า สถานการณ์ในตะวันออกกลาง ส่งผลให้ราคาน้ำมันและสินค้าโภคภัณฑ์ต่างๆสูงขึ้น โดยประเมินว่าทุกการเพิ่มขึ้น 10% ของราคาน้ำมันดิบดูไบ จะกระทบ GDP ราว 0.3-0.4 ppt. ดันเงินเฟ้อเพิ่มขึ้นราว 0.8% ทำให้เงินบาทอ่อนแตะ 33 บาท/ดอลลาร์สหรัฐฯในไตรมาส 2 และหากความขัดแย้งยืดเยื้อ GDP อาจโตไม่ถึง 1% และเงินบาทอาจอ่อนค่าไปถึง 35 บาท/ดอลลาร์สหรัฐฯ
อีกทั้งภาคครัวเรือนไทยยังต้องเผชิญความเสี่ยงใหม่ๆหลายมิติ ทั้งการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Risk) การเข้าสู่สังคมผู้สูงอายุระดับสุดยอด (Super Aged Society) และความเปราะบางด้านสุขภาพ (Health Risk) ซึ่งกดดันเสถียรภาพเศรษฐกิจในระยะยาว
รายงาน Thailand Country Climate and Development Report ธนาคารโลกระบุว่า หากไทยไม่ปรับตัวอาจสูญเสียมูลค่าทางเศรษฐกิจ 7-14% ภายในปี 2593 จากประสิทธิภาพแรงงานที่ลดลง อากาศร้อนจัด น้ำท่วมรุนแรง ผลผลิตภาคการเกษตรที่ถดถอย และการกัดเซาะชายฝั่งที่ทำลายภูมิทัศน์ ส่งผลโดยตรงต่อการท่องเที่ยว แม้การลงทุนด้านเทคโนโลยีสีเขียวอาจช่วยหนุน GDP ได้ราว 4–5% แต่ไทยจำเป็นต้องเร่งปรับตัวและเร่งดำเนินการในหลายด้าน
ขณะเดียวกัน การก้าวสู่ สังคมสูงอายุระดับสุดยอด ผู้สูงอายุที่จะแตะระดับ 28% ภายใน 3-4 ปีข้างหน้า จากปัจจุบันที่ราว 22% ขณะที่อัตราการเกิดลดลงต่อเนื่องในหลายทศวรรษ กำลังลดทอนฐานแรงงานและศักยภาพการเติบโตของเศรษฐกิจปีละ 0.5-1% ในช่วง 30 ปีข้างหน้า จากแรงงานที่ลดลง ภาระทางการคลังด้านระบบสาธารณสุขและบำนาญที่สูงขึ้น สวนทางกับรายได้ภาษีที่ลดลงตามจำนวนแรงงานวันทำงาน
ความท้าทายนี้สะท้อนชัดในระดับครัวเรือน เมื่อผู้สูงอายุกว่า 35.7% ยังต้องพึ่งพาบุตรหลาน และอีกกว่า 33.9% ยังต้องทำงานเพื่อหาเลี้ยงชีพต่อเพื่อให้มีรายได้เพียงพอ โดยข้อมูลจากสำนักงานสถิติแห่งชาติในปี 2560 ระบุว่ารายจ่ายเฉลี่ยต่อเดือนของผู้สูงอายุต่อคนในเขตเมืองอยู่ที่ 7,000 บาท และ 4,500 บาท่ในเขตชนบท สูงกว่าเบี้ยผู้สูงอายุที่รัฐจัดสรร 600-1,000 บาทต่อเดือนหลายเท่าตัว ส่งผลให้ครอบครัวจำนวนมากเผชิญความเปราะบางทางการเงินอย่างหลีกเลี่ยงไม่ได้
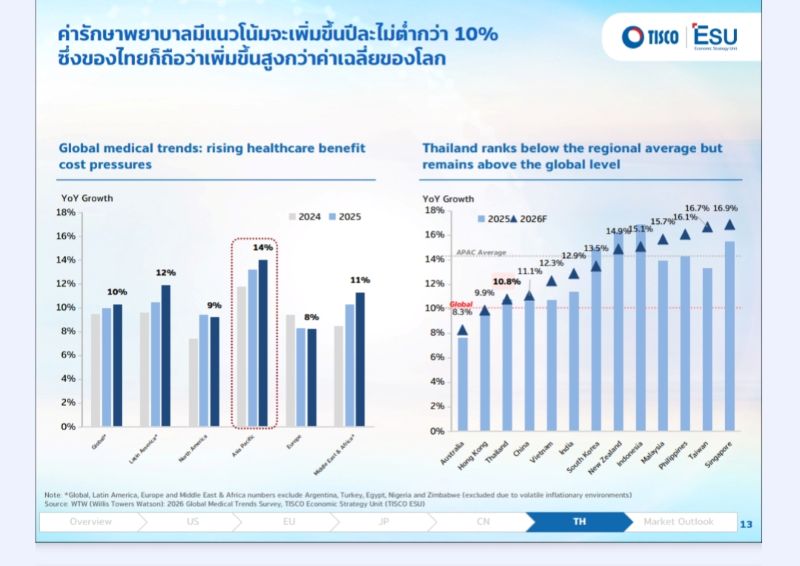
ด้านสุขภาพ Global Medical Trend Survey ชี้ว่า ค่ารักษาพยาบาลในเติบโต 10.8% ต่อปี สูงกว่าค่าเฉลี่ยโลกที่ปรับขึ้นราว 10% แม้ภาครัฐจะมีระบบหลักประกันสุขภาพถ้วนหน้า แต่ยังมีคนไทยอีก 8% ที่ไม่มีประกันสุขภาพหรือได้รับความคุ้มครองไม่เพียงพอ ส่งผลให้หลายครัวเรือนเสี่ยงต่อภาวะตึงตัวทางการเงินจากการเจ็บป่วย และมีโอกาสตกสู่ความยากจนจากค่ารักษาที่เพิ่มแบบก้าวกระโดด
“ ความเสี่ยงต่างๆที่กล่าวมา อาจนำมาซึ่งภาวะวิกฤติที่ต้องหยิบยืม หรือนำทรัพย์สินไปจำหน่าย ส่งผลต่อปัญหาระบบเศรษฐกิจโดยรวมอย่างไม่จำเป็น ดังนั้นการปิดความเสี่ยงจึงมีความจำเป็นอย่างยิ่ง ทั้งในระดับครัวเรือน และระดับประเทศ เพื่อให้เศรษฐกิจไทยมีภูมิคุ้มกัน” นายเมธัส กล่าว
ความเสี่ยงยุคใหม่ กระทบครอบครัวเห็นได้ชัด
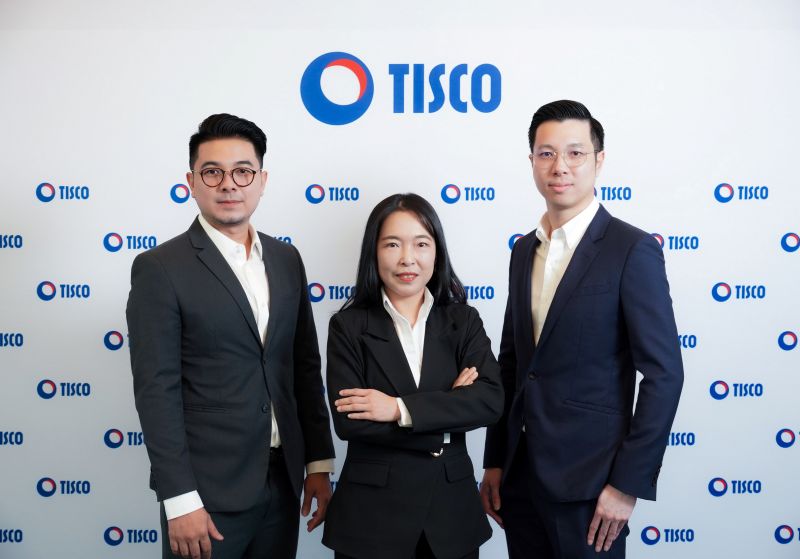
นางกุสุมา ประถมศรีเมฆ ผู้ช่วยกรรมการผู้จัดการใหญ่อาวุโส บริษัท ทิสโก้ไฟแนนเชียลกรุ๊ป จำกัด (มหาชน) กล่าวว่า ความเสี่ยงยุคใหม่กำลังส่งผลกระทบต่อครอบครัวไทย ข้อมูลธนาคารแห่งประเทศไทย พบว่า ครัวเรือนไทยกว่า 77% ไม่มีเงินออมฉุกเฉินเพียงพอสำหรับค่าใช้จ่าย 6 เดือน ขณะที่สัดส่วนหนี้ครัวเรือนยังทรงตัวในระดับสูงราว 90% ของ GDP และค่ารักษาพยาบาลยังเติบโตเร็วกว่ารายได้อย่างต่อเนื่องเฉลี่ยปีละ 10–11% ทำให้ความเสี่ยงด้านสุขภาพกลายเป็นหนึ่งในปัจจัยที่บั่นทอนเสถียรภาพทางการเงินมากที่สุด
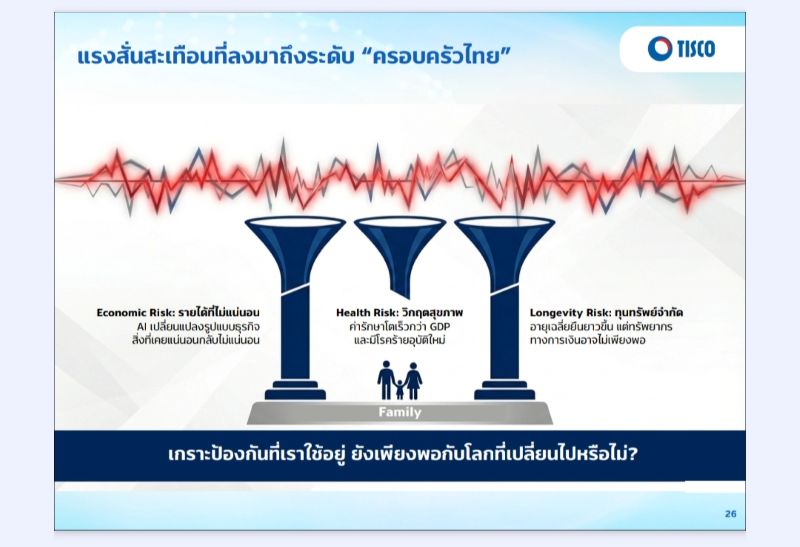
และโครงสร้างครอบครัวที่เปลี่ยนไป ครอบครัวเดี่ยวเพิ่มขึ้นต่อเนื่อง ขณะที่ผู้สูงอายุต้องพึ่งพาลูกหลานมากขึ้น ทำให้ภาระการดูแลและภาระทางเศรษฐกิจของครัวเรือนทวีความเข้มข้นมากขึ้น ยิ่งไปกว่านั้น ความเสี่ยงยุคใหม่ยัง “ไหลลงมาถึงระดับครอบครัว” อย่างชัดเจน ทั้งความเสี่ยงจากสังคมอายุยืน (Longevity Risk)ค่าใช้จ่ายด้านสุขภาพที่สูงขึ้นต่อเนื่อง (Healthcare Inflation) ความผันผวนทางเศรษฐกิจ (Economic Volatility) ผลกระทบจากสภาพอากาศแปรปรวนและภัยพิบัติ (Climate & Catastrophe) ตลอดจนความเสี่ยงรูปแบบใหม่จากเทคโนโลยีดิจิทัลและการรุกคืบของ AI (Digital Risk / AI Disruption) ซึ่งล้วนเป็นปัจจัยซ้อนทับกันและกระทบความมั่นคงครัวเรือนในทุกมิติ
Family First: จัดการความเสี่ยงทั้งครอบครัว
ท่ามกลางความเสี่ยงที่หลากหลาย วิธีปกป้องครอบครัวแบบเดิมอาจไม่เพียงพอ จำเป็นต้องมี “ระบบจัดการความเสี่ยงทั้งครอบครัว (Family Risk Management System)” ที่ดูแลครบทั้งสุขภาพ รายได้ ทรัพย์สิน และอนาคตระยะยาว เพื่อให้เหมาะสมกับความต้องการเฉพาะของแต่ละครอบครัว ทิสโก้ในฐานะ Your Trusted Financial Advisor จึงไม่ได้มีบทบาทเพียงการแนะนำผลิตภัณฑ์ แต่เป็นที่ปรึกษาที่เดินไปกับลูกค้า ช่วยตั้งคำถามที่ถูกต้อง ตรวจสอบความเสี่ยงที่มองไม่เห็น เพื่อสร้างเกราะคุ้มครองให้มีความต่อเนื่องทางการเงินแม้ในวันที่ไม่คาดคิด
“แต่ละครอบครัวมีความเฉพาะตัวแตกต่างกัน การออกแบบความคุ้มครองต้องเริ่มจากการมองทั้งครอบครัวเป็นศูนย์กลาง เพื่อให้มั่นใจว่าทุกคนสามารถโอนความเสี่ยงออกไปได้ครบถ้วน และยังยืนหยัดได้แม้ต้องเจอกับเหตุไม่คาดคิด เพราะ “ครอบครัว” คืออนาคตทั้งชีวิตของทุกคน ”
3 Save Series – คุ้มครองครอบครัวแบบองค์รวม
นายโสฬส ศิวะไพบูลย์ ผู้อำนวยการอาวุโสฝ่ายประกันภัยธนกิจ ธนาคารทิสโก้ กล่าวว่า ทิสโก้พัฒนา “Family First – 3 Save Series” ระบบความคุ้มครองที่ทำงานเสมือน “งบดุลของครอบครัว” เริ่มจาก “Save ความฝัน” เพื่อรักษาอนาคตครอบครัวไม่ให้หายไปกับความผันผวน ไม่ว่าจะเป็นการศึกษาของลูก การออมตามเป้าหมาย หรือแผนเกษียณ ตามมาด้วย “Save ความเสี่ยง” ปิดจุดเปราะบางที่ทำให้ชีวิตสะดุด ทั้งค่ารักษาโรคร้ายแรง อุบัติเหตุ และรายได้ที่อาจหยุดชะงัก ปิดท้ายด้วย “Save ทรัพย์สิน” เพื่อปกป้องฐานสำคัญของคุณภาพชีวิต ทั้งบ้าน รถ ของใช้จำเป็น ไปจนถึงทรัพย์สินดิจิทัล ในยุคที่เทคโนโลยีคือส่วนหนึ่งของชีวิต
“ทิสโก้พัฒนาระบบคุ้มครองที่ไม่ใช่แพ็กเกจสำเร็จรูป แต่เป็นการ “ประกอบเกราะ” ให้พอดีกับชีวิตของแต่ละครอบครัว (Personalized Protection) ด้วยแนวคิด Open Architecture คัดเลือกผลิตภัณฑ์จากพันธมิตรประกันกว่า 15 บริษัท เพื่อให้ลูกค้าได้รับทางเลือกที่เหมาะสมทั้งคุณภาพและความคุ้มค่า แก้ปัญหาความคุ้มครองที่ไม่เพียงพอในจุดที่จำเป็น หรือมีกรมธรรม์หลายฉบับแต่ไม่สอดประสานกัน ”
โดยแนวทางที่ปรึกษาเชิงรุก คือการจัดลำดับความสำคัญตามบริบทของแต่ละบ้าน ยกตัวอย่าง คนโสดวัยทำงาน ซึ่งมีรายได้เป็นทรัพยากรหลัก ควรตั้ง “เกราะสุขภาพ” เป็นแกนกลาง ควบคู่กับความคุ้มครองโรคร้ายแรงและรายได้ทดแทนในช่วงพักรักษาตัว เพื่อให้ค่าใช้จ่ายประจำดำเนินต่อได้โดยไม่สะดุด พร้อมดูแลทรัพย์สินจำเป็นอย่างคอนโดมิเนียม รถยนต์ และเสริมภูมิคุ้มกันด้านดิจิทัลสำหรับการทำธุรกรรมออนไลน์ไปพร้อมกัน ขณะเดียวกันก็ต้องเริ่มออมตามเป้าหมายระยะสั้นถึงกลางและวางแผนเกษียณ
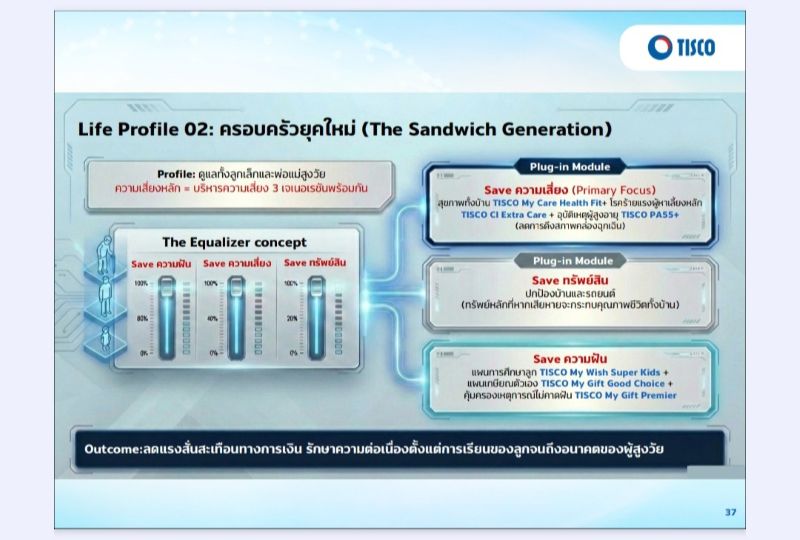
ส่วนครอบครัวกลุ่มแซนด์วิชที่ต้องดูแลทั้งลูกเล็กและผู้สูงอาย การออกแบบความคุ้มครองต้องโอบรับทั้งบ้าน เริ่มจากเสริมเกราะให้ผู้มีรายได้หลัก ด้วยความคุ้มครองโรคร้ายแรง วางแผนสุขภาพสำหรับทุกคนในบ้าน เพิ่มความคุ้มครองอุบัติเหตุที่เหมาะสมกับผู้สูงอายุ และปกป้องฐานสำคัญที่เป็นทรัพย์สินในบ้าน เพื่อลดการ “ดึงเงินฉุกเฉิน” ออกมาใช้โดยไม่จำเป็น ขณะเดียวกันควรกันเงินไว้ สำหรับการศึกษาของลูกและแผนเกษียณของพ่อแม่ให้ชัดเจน เพื่อรักษาความต่อเนื่องของอนาคต และครอบครัวก็ยังยืนหยัดได้โดยไม่ล้มทั้งระบบ


