
…>> เริ่มให้ความคุ้มครองไปแล้วนะครับ…สำหรับ ‘ประกันภัยพิบัติ’
…หลาย ๆ จังหวัด จัดงานดีเดย์กัน…
…จังหวัดกระบี่ ก็เอากับเขาด้วย
…เป็นการทำตามคำสั่งของรัฐบาล…ที่ให้ผู้ว่าราชการจังหวัด แจ้งไปถึงนายอำเภอ กำนันผู้ใหญ่บ้าน ให้บอกต่อ ทำความเข้าใจให้ชาวบ้านได้รับทราบ
…ผมดูเนื้อหาที่ผู้ว่าราชการจังหวัดกระบี่ ให้ข้อมูล ที่สื่อสารออกไป…มีบางเรื่องที่อาจจะทำให้เข้าใจผิดกันได้…โดยเฉพาะประเด็น วงเงินความคุ้มครอง…ที่บอกว่าจ่ายไม่เกิน 100,000 บาท แต่ละเลยในเรื่องของวงเงินค่าเสียหายหรือค่าสินไหมทดแทนเบื้องต้น 10,000 บาท
…ผมเห็นว่าเรื่องนี้ สำคัญครับ..เพราะจะทำให้ชาวบ้านเข้าใจผิดไปว่า ยังไงก็ได้มากกว่า 10,000 บาท…ซึ่งจริงๆแล้วอาจไม่ใช่?
…>> เอาอย่างนี้ครับ…มาดูเนื้อหาหลักๆ…หลักๆที่เกี่ยวกับชาวบ้านเลย ของกรมธรรม์’ประกันภัยพิบัติ’
…•1. เริ่มคุ้มครอง 1 ตุลาคม 2569 – 1 ตุลาคม 2570…ขอย้ำว่า สิ้นสุดวันที่ 1 ตุลาคม 2570 นะครับ…ไม่ใช่วันที่ 30 กันยายน 2570 ตามที่จังหวัดกระบี่บอกไว้…ซึ่งปกติหลักการประกันภัยบ้าน เวลาสิ้นสุดความคุ้มครองคือ 16.30 น.
…•2. ให้ความคุ้มครองบ้านที่อยู่อาศัยจำนวน 30 ล้านหลังคาเรือน…หลังคาเรือนนะครับไม่ใช่ครัวเรือน…เป็น ‘การประกันภัยแบบกลุ่ม’ ไม่ใช่รายหลังแบบประกันอัคคีภัย หรือประกันภัยบ้านที่เราทำๆกัน
…•3. บ้านที่ได้รับความคุ้มครอง จะต้องเป็นบ้านที่มีเลขที่ มีการอยู่อาศัยประจำ ตัวอยู่ในระบบทะเบียนราษฎร์ของกระทรวงมหาดไทย ที่มีการอัพเดทล่าสุดเมื่อวันที่15 กันยายน 2569…
…ส่วนบ้านที่ไม่มีบ้านเลขที่ บ้านที่ตกหล่น ขอให้ผู้ใหญ่บ้านสำรวจ แล้วแจ้งข้อมูลไปที่นายอำเภอครับ…
…นั่นหมายถึงว่า บ้านที่สร้างใหม่ ไม่เคยอยู่ในสารบบของกระทรวงมหาดไทยมาก่อน…แล้วไม่มีการสำรวจเพิ่มเติมเพื่อแจ้งเข้าสู่ระบบ…ไม่ได้รับความคุ้มครองครับ
…•4. คุ้มครองเฉพาะ 3 ภัยหลัก คือ อุทุกภัย วาตภัย แผ่นดิน…เพียงเท่านี้ครับ…ไม่ใช่แบบประกันอัคคีภัยบ้านที่อยู่อาศัยที่เราเคยทำกันอยู่ ที่คุ้มครองถึง 6 ภัยธรรมชาติและอุบัติเหตุ รวมถึงตัวสิ่งปลูกสร้างและทรัพย์สินภายในบ้านด้วย…
…•5. ต้องมีประกาศภัยพิบัติ หรือประกาศพื้นที่ประสบภัย…
…ข้อนี้สำคัญมาก…
…ย้ำว่า! ถ้าเกิดน้ำท่วมบ้าน ลมพายุทำให้บ้านเสียหาย เกิดแผ่นดินไหวบ้านพัง แล้วทางราชการไม่ได้ประกาศภัยพิบัติในเขตพื้นที่นั้น…ไม่ได้รับความคุ้มครองจากประกันภัยพิบัตินะครับ
…น้ำท่วมรายหลัง ลมพายุจนบ้านพังรายหลัง ก็ไม่ได้รับความคุ้มครองเหมือนกัน…เพราะประกันภัยพิบัติเป็นการทำเป็นกลุ่ม…กลุ่มบ้านในแต่ละพื้นที่ และที่สำคัญต้องมีการประกาศภัยพิบัติด้วย
…เมื่อเป็นแบบนี้ ผมจึงคิดว่า เรื่องการประกาศภัยพิบัติ..เป็นเรื่องสำคัญ..และทางราชการต้องชี้แจงให้เข้าใจ…ไม่งั้นชาวบ้านก็เข้าใจผิดกันได้…คิดว่าน้ำท่วม เจอลมพายุ..บ้านเสียหายยังไงก็ได้
…สรุปแล้ว ถ้าไม่เข้าเกณฑ์แบบนี้…ไม่คุ้มครองนะครับ
…เมื่อไม่เข้าข่ายตามความคุ้มครองของประกันภัยพิบัติ…ถ้าเกิดบ้านเจอภัยเสียหายขึ้นมา เรียกร้องได้เฉพาะค่าเยียวยาตามช่องทางของราชการครับ
…•6. ประกันภัยพิบัติ คุ้มครองเฉพาะความเสียหายของสิ่งปลูกสร้างและสิ่งติดตั้งตรึงตรา
….ภาษาของประกันภัย มันอาจเข้าใจยาก…แปลเป็นภาษาชาวบ้านแบบง่ายๆได้ว่า…คุ้มครองเฉพาะตัวบ้านและสิ่งติดกับตัวบ้านแบบถาวร
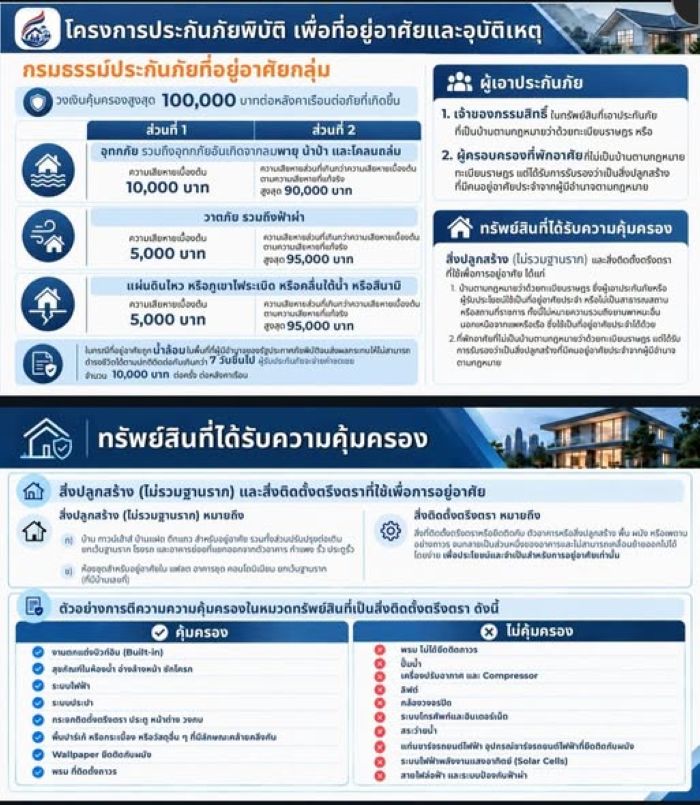
…เช่น ถ้าเราสร้างตู้เก็บเสื้อผ้ามีเฟอร์นิเจอร์สร้างติดกับฝาผนังบ้านเป็นเนื้อเดียวกัน แบบที่เรียกว่าบิ้วอิน…สร้างโรงรถติดกับตัวบ้านเลยอยู่ด้วยกัน…แบบนี้คุ้มครองครับ
… แต่ถ้าโรงรถ อยู่แยกกับตัวบ้าน…โรงรถเสียหาย ไม่คุ้มครองโรงรถครับ
…*** แล้วสิ่งที่ไม่คุ้มครองอีกก็คือ พวกเฟอร์นิเจอร์ที่วางไว้ทั้งในบ้านและนอกบ้าน เครื่องใช้ไฟฟ้า แอร์ โทรทัศน์ พัดลม หรือเครี่องใช้เครื่องตกแต่ง ไม่คุ้มครองนะครับ
…เรื่องแบบนี้สำคัญครับ…เป็นรายละเอียดที่อาจไม่เข้าใจกัน…ผมคิดว่าเป็นประเด็นสำคัญ…สิ่งที่ไม่คุ้มครองนี่แหละ ที่เราต้องเข้าใจไว้ก่อน
…>> คราวนี้ มาดูค่าเสียหาย หรือค่าสินไหมทดแทน ในกรณีที่บ้านได้รับความเสียหายจากทั้ง 3 ภัยกันครับ
…. • อุทกภัย (น้ำท่วม รวมถึงน้ำท่วมอันเกิดจากลมพายุ น้ำป่า และโคลนถล่ม) บ้านที่ได้รับความเสียหาย จะได้รับค่าสินไหมฯเบื้องต้น 10,000 บาท โดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ
…ในกรณีที่บ้านเสียหายเยอะ จะได้รับค่าเสียหายเพิ่มเติมหลังจากมีการสำรวจเพื่อประเมินความเสียหาย แต่จะได้รับเพิ่มไม่เกิน 90,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้งต่อหลังคาเรือน
….กรณีที่บ้านไม่ได้รับความเสียหาย แต่ถูกน้ำล้อม ออกไปไหนไม่ได้ ใช้ชีวิตตามปกติไม่ได้ เกินกว่า 7 วันขึ้นไป จะได้รับค่าสินไหมฯ 10,000 บาทต่อหลังคาเรือนครับ
• วาตภัย (ลมพายุ รวมถึงฟ้าผ่า)ได้รับค่าสินไหมฯเบื้องต้น 5,000 บาทโดยไม่ต้องรอการประเมินความเสียหาย และสามารถได้รับค่าเสียหายเพิ่มเติมภายหลังการสำรวจเพื่อประเมินความเสียหาย ซึ่งค่าเสียหายมากก็ได้รับอีกไม่เกิน 95,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
• แผ่นดินไหว หรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ ได้รับค่าสินไหมทดแทนเบื้องต้น 5,000 บาทโดยไม่ต้องรอการประเมินความเสียหาย และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากมีการสำรวจประเมินความเสียหาย อีกไม่เกิน 95,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
…อันนี้เป็นค่าเสียหายหรือค่าสินไหมฯเบื้องต้นนะครับ
…>> ระบบการจ่ายค่าเสียหายเบื้องต้น 10,000บาทกรณีน้ำท่วม หรือ5,000บาท ในกรณีลมพายุและแผ่นดินไหว การทำประกันภัยพิบัติครั้งนี้ อิงข้อมูลจากระบบดาวเทียมประกอบกับข้อมูลของกรมป้องกันและบรรเทาสาธารณภัย(ปภ.) อย่างกรณีน้ำท่วม กำหนดระดับน้ำท่วมไว้ เมื่อเข้าเกณฑ์ ก็ประกาศภัยพิบัติ…และก็จ่าย
…จ่ายเต็มจำนวนนะครับ และจ่ายภายใน 15 วันนับตั้งแต่วันเกิดเหตุ
…ส่วนกรณีที่บ้านเสียหายเยอะ เจ้าของบ้านหรือผู้อยู่อาศัยภายในบ้าน จะได้รับก็ต่อเมื่อมีการสำรวจและประเมินค่าเสียความเสียหายก่อน โดยจ่ายภายใน 15 วัน นับตั้งแต่วันได้รับเอกสารครบถ้วน
…สรุปก็คือ ค่าสินไหมฯส่วนแรก จ่ายเลยไม่ต้องรอสำรวจ…ส่วนที่เสียหายเพิ่มเติม ต้องสำรวจก่อน
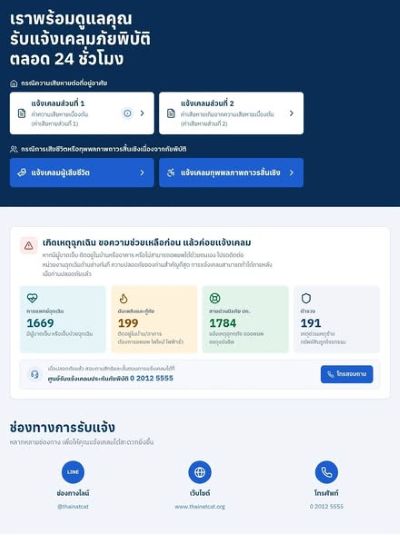
…แต่ทั้งนี้ทั้งนั้น ค่าเสียหายทั้ง 2 ส่วน เจ้าของบ้านหรือผู้อยู่อาศัยในบ้าน ก็ต้องแจ้งเคลมครับ
…แนบรูปถ่ายหรือวีดีโอบ้านที่ถูกน้ำท่วม พื้นที่หรือสิ่งของที่เสียหาย เอกสารที่แสดงความเป็นเจ้าของบ้าน พร้อมเพย์สำหรับโอนเงิน…แล้วแจ้งผ่านระบบออนไลน์ที่เว็บไซต์: www.thainatcat.org หรือLINE OA: @ThaiNATCAT หรือโทร. 02-012-5555
…นี่คือเรื่องบ้านครับ ที่ถือเป็นกรมธรรม์แรกของประกันภัยพิบัติ
…>>> คราวนี้มาดูอีกกรมธรรม์หนึ่ง ซึ่งถือเป็นความคุ้มครองส่วนที่ 2 ของประกันภัยพิบัติครั้งนี้ นั่นคือ ‘ความคุ้มครองกรณีเสียชีวิต และทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติทั้ง 3 ภัย’
…ความคุ้มครองก็คือ จะได้รับค่าชดเชยกรณีเสียชีวิต 2,000,000 บาทต่อคน ส่วนกรณีทุพพลภาพถาวรสิ้นเชิง จนไม่สามารถทำงาน ไม่สามารถประกอบอาชีพด้วยตนเองอย่างต่อเนื่อง
… ที่สำคัญ ต้องมีเอกสารทางการแพทย์ ที่ระบุชัดเกี่ยวกับทุพพลภาพถาวรสิ้นเชิงด้วย…เรื่องนี้ ได้ถูกละเลยในการให้รายละเอียดกันครับ
…จ่ายเต็มจำนวนนะครับ
…คุ้มครองทุกคนที่มีบัตรประชาชน มีเลขประจำตัวประชาชนตามสารบบทะเบียนราษฎร์ กระทรวงมหาดไทยนะครับ
…ดังนั้น ถ้ามีผู้เสียชีวิตจากภัยตามที่ระบุไว้ ทายาทก็ต้องแจ้งเคลม ตามช่องทางที่ระบุไว้ก่อนหน้านี้ครับ…
…>> นี่คือสาระหลักๆของประกันภัยพิบัติครับ
… ผมคิดว่า ในรายละเอียดของเนื้อหาสาระนั้น หน้าที่หลักในการขับเคลื่อนในการอธิบายให้ชาวบ้านเข้าใจ ควรจะเป็นคนในวงการประกันภัยครับ..สำนักงานคปภ.ควรมอบหมายภารกิจนี้ ให้กับสำนักงานคปภ.ในแต่ละจังหวัด ทำหน้าที่สร้างความเข้าใจ โดยประสานงานกับนายอำเภอ กำนัน ผู้ใหญ่บ้านแต่ละพื้นที่ครับ
#ประกันภัยพิบัติ #คปภ #Exsit


