
…>>> ผมจั่วหัวว่า ‘บริษัทประกันภัย 11 บริษัท’ ที่ร่วมกันรับประกันภัยพิบัติในครั้งนี้ครับ
…เป็นกลุ่มบริษัทที่สมาคมประกันวินาศภัยไทยในฐานะเจ้าภาพหลักด้านประกันภัย พูดคุยเจรจาเพื่อให้มาช่วยกัน
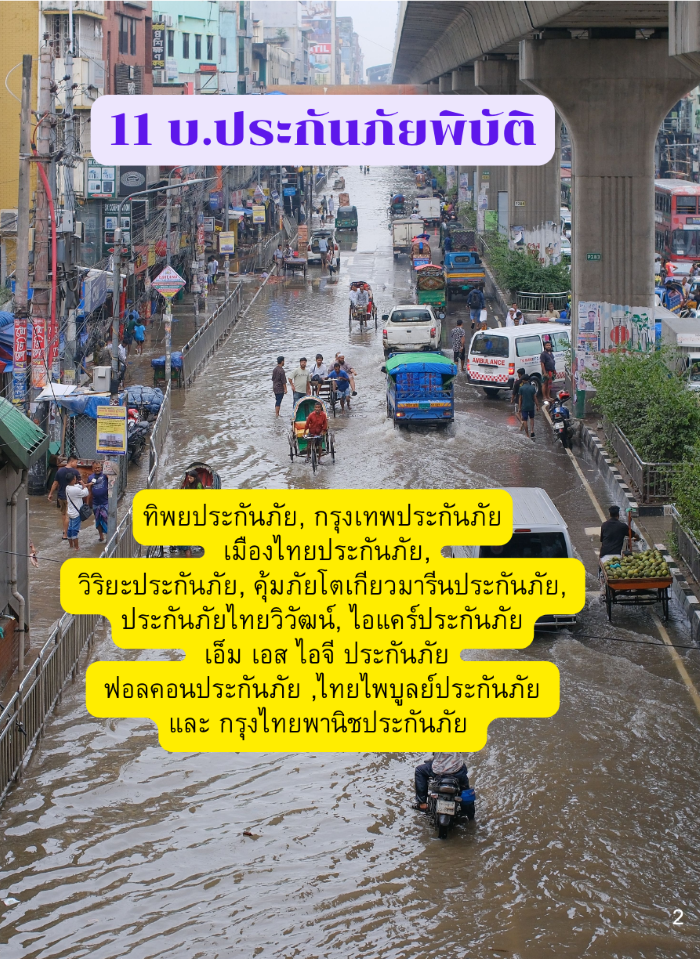
…11 บริษัทประกอบด้วย ทิพยประกันภัย, กรุงเทพประกันภัย, เมืองไทยประกันภัย, วิริยะประกันภัย, คุ้มภัยโตเกียวมารีนประกันภัย, ประกันภัยไทยวิวัฒน์, ไอแคร์ประกันภัย, เอ็ม เอส ไอจี ประกันภัย, ฟอลคอนประกันภัย ,ไทยไพบูลย์ประกันภัย และกรุงไทยพานิชประกันภัย
… การรับมือกับความเสี่ยงภัยพิบัติในครั้งนี้ มีทั้งความโชคดี และมีเงื่อนไขที่เป็นกรอบความคุ้มครอง ค่อนข้างเอื้ออำนวย ที่ทำให้ทั้ง11บริษัท ไม่น่าจะจ่ายเคลมเยอะครับ
…>>> เอาความโชคดีกันก่อน กรมธรรม์ประกันภัยพิบัติ เริ่มคุ้มครองวันที่ 1 ตุลาคม 2569…แต่ปรากฏว่า ปลายเดือนกันยายน น้ำมาซะก่อนครับ ท่วมซะเยอะ ทั้งตจว.และกทม…ถ้าช่วงที่น้ำท่วม ประกันภัยพิบัติเกิดคุ้มครองก่อนไปแล้ว…ผมคิดว่าดูไม่จืดครับ
…ดูไม่จืด ไม่ได้หมายความว่า บริษัทประกันจ่ายไม่ได้ ทุกบริษัทยังมีความมั่นคงเพียงพอครับ..แต่เรื่องที่ยุ่งยากก็คือ ทุกด้านมันระดมเข้ามาในระบบการทำงานของบริษัทประกันครับ
…ทั้งเรื่องเคลมรถยนต์ เคลมประกันบ้าน เคลมประกันทรัพย์สิน และถ้ามีประกันภัยพิบัติเกิดขึ้นด้วยอีก..มันยุ่งเลย
…ซึ่งถ้าดูตัวเลขการขอเยียวยาผ่านแอพทางรัฐเหยียบหลักล้านไปแล้ว….นี่ถือว่า โชคเข้าข้าง11บริษัทครับ
… นี่ถือเป็นความโชคดีของทั้ง 11 บริษัท…
… >>> เอาล่ะ! มาดูสถานการณ์ในตอนนี้กัน
… ผลจากน้ำท่วมใหญ่ที่มีจุดเริ่มในปลายเดือนกันยายน 2569…เรื่องหนึ่งที่กำลังเกิดกับสังคมไทยก็คือ…ผู้คนหันมาสนใจเรื่องสภาพอากาศ ปริมาณฝน ระดับน้ำ การคาดการณ์เรื่องน้ำท่วม
… คนจะตื่นตัว หาทางป้องกันไม่ให้บ้านถูกน้ำท่วมเรียกว่า ลงทุนกับเรื่องนี้ครับ…
…วิกฤติทำให้คนคิดป้องกันตัวเอง
…ขณะเดียวกัน ส่วนราชการทั้งในกทม.และตจว.ก็เร่งทำงานเพื่อไม่ให้น้ำท่วมหนัก
…พอเป็นแบบนี้..ต่อไปภัยน้ำท่วมอาจจะเบาลง …บ้านที่ถูกน้ำท่วมก็จะน้อยลง…อันนี้ช่วยบริษัทประกันโดยตรง..นั่นคือจ่ายเคลมน้อยลง
…ผมจึงคิดว่า 11 บริษัทประกัน ได้ประโยชน์จากสถานการณ์ ที่เกิดขึ้นก่อนความคุ้มครองมาถึง
…>>> คราวนี้ มาดูถึงกรอบการรับประกันกันครับ
…• ความคุ้มครองสูงสุดไม่เกิน75,000ล้านบาท เป็นเรื่องแรกเลยครับ
… ตัวเลขความคุ้มครองสูงสุด เป็นเรื่องแรกๆที่สมาคมประกันวินาศภัยไทยต่อรองกับรัฐบาล
… เหตุผลที่ต้องต่อรอง เพื่อให้ง่ายในการเจรจากับบริษัทประกันภัยต่อต่างประเทศ
… วงเงิน 75,000ล้านบาท มันตึงเกินไป เพราะภัยพิบัติทุกบริษัทประกันภัยต่อ ค่อยข้างระวังมาก
…แต่ที่สุดแล้ว รัฐบาลก็ยืนยันตามเดิม
…คราวนี้ สมาคมประกันวินาศภัยไทย ก็หาทางจัดสรรภายในประเทศ ด้วยการหาบริษัทประกันมาช่วยกันรับภาระ แล้วก็ได้มา11บริษัท มาช่วยแบ่งกันรับความเสี่ยงในประเทศ วงเงินความคุ้มครอง 5,000ล้านบาท ส่วนที่เกินจาก5,000ล้านบาท จนถึง70,000ล้านบาท ส่งต่อให้บริษัทประกันภัยต่อ
…เอาง่ายๆ ถ้าค่าสินไหมฯไม่เกิน 5,000 ล้านบาท 11 บริษัทรับกันไป..แต่ถ้าเกินจากนี้ บริษัทประกันภัยต่อต่างประเทศเป็นฝ่ายจ่าย
…และถ้าเกิน75,000ล้านบาท ก็เป็นหน้าที่ของรัฐบาลครับ…
… สรุปแล้ว 11 บริษัท เก็บความเสี่ยงไว้ค่อนข้างน้อยครับ…
…จากยอด 75,000 ล้านบาท เก็บไว้แค่ 5,000 ล้าน เพียงแค่6.6%เท่านั้น
…ขณะเดียวกัน จากจำนวนนี้ แต่ละบริษัท ก็ยังสามารถทำประกันต่อได้อีก
…แบบนี้ถือว่า ไม่หนัก
…>> ทำไม11บริษัทประกันในประเทศไทย เก็บไว้เองแค่6.6%
…ผมคิดว่า มันมีเหตุมีผลพอสมควรครับ
…>>> บริษัทประกันภัยค่อนข้างเข็ดกับหลายๆเหตุการณ์ที่ผ่านมา กับการแบกรับความเสี่ยง แล้วก็โดน
…ยกตัวอย่างเช่น
…• น้ำท่วมปี 2554 หลายบริษัทแบกความเสี่ยงไว้ซะเยอะ แล้วบริษัทประกันทั้งระบบก็เจอค่าสินไหมทดแทนไป420,000ล้านบาท แม้บางส่วนจะมีการทำประกันภัยต่อ แต่หลายบริษัทก็เก็บไว้เองเยอะ…แล้วก็ต้องจ่ายเคลมเยอะ
…•ประกันโควิด ไม่กี่ปีที่ผ่านมา อันนี้เก็บความเสี่ยงไว้เต็มๆ…แล้วก็จ่ายกันกระอัก…แล้วที่สุดก็มี 4 บริษัทล้มไป
…•น้ำท่วมหาดใหญ่ ปี2568 ก็จ่ายไปเยอะเช่นกัน
…นี่เฉพาะภัยน้ำท่วม ดังนั้น การรับประกันภัยพิบัติของรัฐบาล 11 บริษัทประกันจึงไม่อยากเก็บความเสี่ยงไว้เยอะแบบครั้งก่อนๆ
… >> ถามต่อว่า วงเงินความคุ้มครอง5,000ล้านบาท ที่11 บริษัทเก็บไว้เองนั้น ฐานตัวเลขนี้ น่าจะมาจากไหน?
… ผมคิดว่า มาจากค่าเฉลี่ยหรือประมาณการวงเงินเยียวยาภัยพิบัติแต่ละปีที่รัฐบาลจ่ายจากงบกลางครับ ซึ่งอยู่ที่ 3,000-10,000ล้านบาท
…ขณะเดียวกัน ถ้าคิดในมุมของจำนวนหลังคาเรือนที่คาดว่า จะได้รับผลกระทบ แม้ตามกรอบของประกันภัยพิบัติที่คุ้มครอง30ล้านครัวเรือนนั้น ..แต่จากข้อมูลน้ำท่วมที่ผ่านมา..
…อย่างในปี2567 มีการขอรับค่าเยียวยา340,000ครัวเรือน,ปี2568 ที่เกิดน้ำท่วมใหญ่ น้ำท่วมหาดใหญ่ด้วย ยื่นขอรับค่าเยียวยา 690,000ครัวเรือน.. ส่วนในปีนี้(2569) ณ วันที่ 5ตุลาคม ยื่นขอเยียวยาในแอพทางรัฐ เกิน1ล้านรายการ ซึ่งส่วนใหญ่ ประกันภัยพิบัติก็ยังไม่ได้มีความคุ้มครอง
…สรุป จากฐานข้อมูลจำนวนบ้านและวงเงินเยียวยา …11 บริษัท ประกัน เชื่อว่า 5,000ล้านบาทเอาอยู่แน่.. และถ้ามียอดค่าสินไหมฯเกินจากนี้บริษัทประกันภัยต่อรับผิดชอบไป
…นี่คือข้อมูลทั่วไป
…>> คราวนี้มาดูเงื่อนไขความคุ้มครองกันครับ
…เงื่อนไขบางข้อ ทำให้ความเสี่ยงของบริษัทประกันไม่สูงครับ
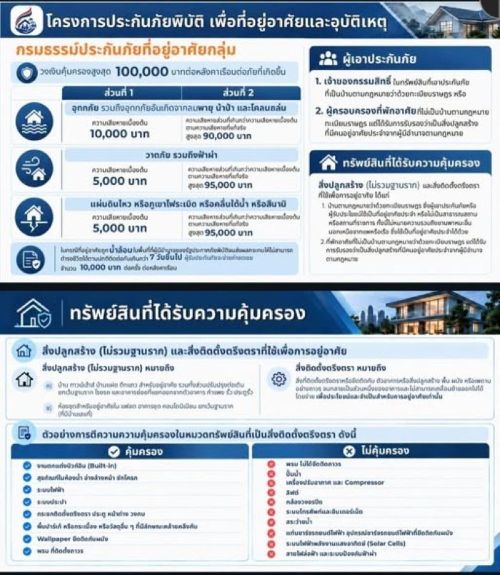
… 1.เน้นเฉพาะตัวบ้าน เกี่ยวข้องทรัพย์สินน้อยมาก สิ่งที่ไม่อยู่ติดกับตัวบ้านเป็นการถาวรแบบเนื้อเดียวกันกับฝาผนังบ้าน ก็ไม่ได้คุ้มครอง
… 2.บ้านที่ได้รับความคุ้มครอง ต้องเป็นกรณีเป็นกลุ่มบ้านในพื้นที่ใดพื้นที่หนึ่ง ขณะเดียวกันต้องเข้าเกณฑ์ตัวชี้วัดจากดาวเทียมและระดับน้ำจากกรมป้องกันและบรรเทาสาธารณภัย(ปภ.) และต้องมีการประกาศภัยพิบัติหรือ ประกาศเขตพื้นที่ประสบสาธารณภัย
…เรียกว่า มี2ขั้นตอนประกอบกัน
…ประเภทน้ำท่วมหรือเจอพายุเป็นหลังๆ แบบนี้ไม่ได้คุ้มครองครับ
… ผมจึงคิดว่า ด้วยกรอบการรับประกันในลักษณะแบบนี้ ทำให้ทั้ง11บริษัทประกัน เชื่อว่า สามารถเข้าร่วมประกันภัยพิบัติครั้งนี้ได้
…นี่เป็นเพียงความคาดการณ์…รอดหรือไม่รอด วัดดวงกับอีก3เดือนของปีนี้ และอีก9เดือนในปี2570ครับ
…ติดตามกันต่อไป
….>>> เอาล่ะ! มาทิ้งท้ายด้วยความเป็นห่วง
…นั่นคือ มีมุมบวกก็ต้องมีมุมลบ
…เงื่อนไขในการรับประกันแบบนี้ ถ้าประชาชนไม่ได้เข้าใจจริงๆอย่างทั่วถึง ก็จะคิดว่า ท่วมแบบไหนก็ได้ เจอพายุจนพังแบบไหนก็ได้…ซึ่งตอนนี้ ยังเป็นแบบนี้อยู่
… ผมจึงคิดว่า ถ้าเป็นแบบนี้ ฝ่ายที่เสีย ไม่ใช่นักการเมือง ไม่ใช่ข้าราชการ…แต่เป็นบริษัทประกันครับ
… เพราะรัฐบาลบอกว่า “บริษัทประกันรับประกันไปแล้ว”


