
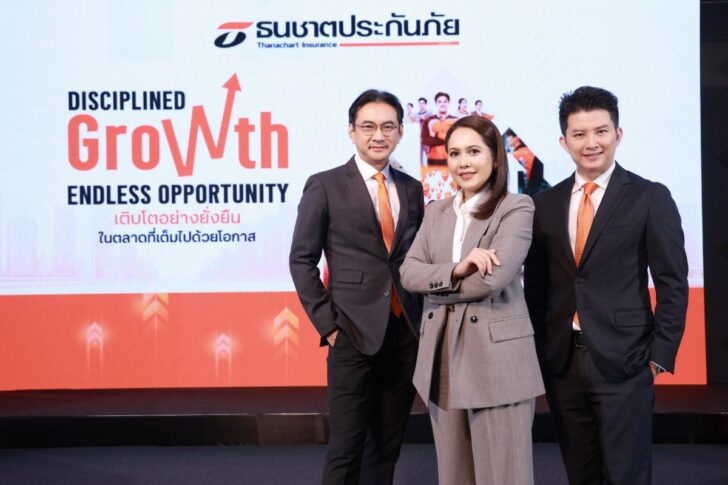
นางวิชินี โอรพันธ์ ประธานเจ้าหน้าที่บริหาร บริษัท ธนชาตประกันภัย จำกัด (มหาชน) เปิดเผยว่า ภาพรวมอุตสาหกรรมประกันภัยในปี 2568 ธุรกิจประกันภัย ประสบกับวิกฤติ สอง สาม เรื่อง คือ แผ่นดินไหวช่วงต้นปี น้ำท่วมช่วงปลายปี และเหตุการณ์ชายแดนไทย-กัมพูชา อันมีผลต่อสภาวะเศรษฐกิจ ซึ่งแน่นอน มีผลต่อการเติบโตของอุตสาหกรรมประกันภัย ทำให้มีอัตราการเติบโตเฉลี่ยที่ 2.5-3.5%
โดยในส่วนของ ธนชาตประกันภัย ในปี 2568 ยังคงสามารถเติบโตได้ โดยมีเบี้ยรับรวมอยู่ที่ 1.16 หมื่นล้านบาท คิดเป็นการเติบโต 1.55% และเติบโตกำไรสุทธิ 1,077 ล้านบาท มีสินทรัพย์รวม 1.74 หมื่นล้านบาท และมีความเพียงพอเงินกองทุน (CAR Ratio) อยู่ที่ 537.7% สะท้อนจากที่บริษัทวางแผนสร้างสมดุลในการเติบโต และเติบโตแบบค่อยเป็นค่อยไป เน้นเติบโตในพอร์ตที่มั่นใจ โดยเฉพาะประกันภัยรถยนต์ ซึ่งเป็นพอร์ตงานที่บริษัทมีความเชี่ยวชาญ
โดยในปี 2569 บริษัทตั้งเป้าเบี้ยรับรวมอยู่ที่ 1.3 หมื่นล้านบาท หรือเติบโต 11% ภายใต้กลยุทธ์ 5 ด้าน คือ กลยุทธ์ที่ 1.การใช้ข้อมูลในการรับประกันภัย และบริหารความเสี่ยง กลยุทธ์ที่ 2.จากจำนวนภัยพิบัติในช่วง 15 ปีที่ผ่านมา มีความถี่ขึ้น ซึ่งเป็นปัจจัยหลีกเลี่ยงไม่ได้ ดังนั้น บริษัทต้องจัดการภัยความเสี่ยงด้วยการซื้อประกันภัยต่อ(Reinsurance) เพื่อรองรับภัยที่เกิดขึ้นในอนาคต โดยปีนี้ครบกำหนดการทำช่วงเดือนมิถุนายน-กรกฎาคม 2569
นายคงศักดิ์ หาญแสวงสิน รองประธานเจ้าหน้าที่บริหาร และประธานเจ้าหน้าที่สายงานผลิตภัณฑ์ประกันภัย ได้กล่าวถึง กลยุทธ์ที่ 3.เรื่องการรักษาสมดุลพอร์ตภายใต้ผลิตภัณฑ์ สำหรับเรื่องนี้ ประกันรถยนต์ (Motor) และไม่ใช่รถยนต์ (Non-Motor) เช่น บ้าน และประกันอุบัติเหตุ (P/A) โดยรักษาสมดุลพอร์ตอยู่ที่ 90% : 10% รวมถึงการผสมพอร์ตระหว่างประกันรถยนต์สันดาป และอีวี โดยอีวีจะเน้นรับประกันในบางรุ่น และบางยี่ห้อที่สามารถสร้างกำไรให้บริษัท รวมถึงตั้งเป้าเพิ่มการต่ออายุของลูกค้ารถเดิมเป็น 75% และลูกค้าบ้านด้วย ขณะที่ตั้งเป้าเบี้ยประกันรถอีวีอยู่ที่ราว 1,000 ล้านบาท จากปี 2568 อยู่ที่ 670-680 ล้านบาท
นอกจากนี้ จากพฤติกรรมผู้บริโภคที่เปลี่ยนแปลงชัดเจนขึ้น โดยเฉพาะแนวโน้มที่ลูกค้าใช้รถยนต์นานขึ้นเฉลี่ย 20 ปี ส่งผลให้ความต้องการความคุ้มครองมีความหลากหลาย และแตกต่างกันตามระดับความกังวลต่อความเสี่ยง บริษัทจึงได้ปรับปรุงผลิตภัณฑ์ประกันภัยรถยนต์เพิ่มเติมอีก 4 แบบ ได้แก่ 1.ประกันภัยรถยนต์ ธนชาต ชั้น 1 One Save 2.ประกันภัยรถยนต์ ธนชาต 2+ ฟิต
3.ประกันภัยรถยนต์ ธนชาต 3+ ฟิต และ 4.ประกันภัยรถยนต์ ธนชาต ชั้น 3 ให้สามารถรองรับทุกระดับความต้องการที่หลากหลายของลูกค้าได้อย่างครบถ้วน ให้ลูกค้าเลือกความคุ้มครองที่เหมาะกับตัวเอง ทั้งในแง่ของระดับความเสี่ยง ไลฟ์สไตล์ และงบประมาณ โดยผลิตภัณฑ์ทั้งหมดจะเริ่มจำหน่ายตั้งแต่วันที่ 1 เมษายน 2569 เป็นต้นไป ซึ่งบริษัทคาดว่าจะมีเบี้ยประกันภัยรถยนต์จากผลิตภัณฑ์ใหม่เหล่านี้อยู่ที่ 1,000 ล้านบาท
นางวิชินี โอรพันธ์ ประธานเจ้าหน้าที่บริหาร กล่าวต่อว่า ปี 2569 นี้นอกจากบริษัทฯจะรุกตลาดประกันภัยรถยนต์อย่างต่อเนื่องแล้ว ยังมีเป้าหมายรุกตลาดประกันภัยที่อยู่อาศัย ให้มากขึ้นด้วย เนื่องจากมองว่าเป็นตลาดที่สามารถเติบโตได้อีกมาก เพราะสัดส่วนการทำประกันภัยบ้านอยู่อาศัย มีเพียง 8% ของจำบ้านอยู่อาศัยทั้งสิ้น 25 ล้านหลัง เนื่องจากคนไทยส่วนใหญ่ยังมีความรู้ความเข้าใจในผลิตภัณฑ์นี้ค่อยข้างน้อย ว่า การประกันภัยบ้านอยู่อาศัยไม่ เพียงแค่ซื้อไว้ป้องกันอัคคีภัย เท่านั้น ความจริงมีความคุ้มครองมากกว่า ไม่ว่าจะเป็นโจรกรรม เมื่อเกิดเหตุแล้ว จะได้รับความคุ้มครองเรื่องค่าเช่าบ้าน ขณะที่เกิดเหตุและรอการซ่อมแซมบ้าน มีความเสี่ยงอื่นๆอีกมากมาย เรื่องนี้ต้องสร้างความเข้าใจให้กับลูกค้าผู้เอาประกันภัยให้มากขึ้น โดยปีนี้บริษัทตั้งเป้าเติบโตเบี้ยประกันรับสำหรับประกันภัยที่อยู่อาศัยประมาณ 400-500 ล้านบาท
สำหรับ ผลกระทบจากสงครามคงไม่ได้กระทบพอร์ตเราโดยตรง เพราะสงครามมีข้อยกเว้น แต่จะมีประกันภัยเดินเรือที่อาจจะกระทบ แต่พอร์ตเราไม่มี แต่ผลกระทบจะส่งผ่านการซื้อรถที่น้อยลง ซึ่งเราต้องบริหารการเติบโตของพอร์ตรถยนต์สันดาปและรถยนต์EV ซึ่งพอร์ตอีวีเราตอนนี้เรายังไม่ได้ขาดทุน เพราะเราไม่ได้รับทุกรุ่น เรา Selective เพื่อการเติบโตยั่งยืน โดยปัจจุบันเรามี Combined Ratio อยู่ที่ราว 90% และมีพอร์ตรถอีวีราว 2 หมื่นคัน
กลยุทธ์ด้านที่ 4.การบริหารภาพรวมในเรื่องของการเคลม และการจัดการความเสี่ยงและความสมดุลของอัตราความเสียหาย (Loss Ratio) ซึ่งบริษัทเห็นสัญญาณปรับตัวดีขึ้นทั้งรถยนต์และบ้าน และ กลยุทธ์ที่ 5. คือการบริหารต้นทุน โดยให้ความสำคัญกับเทคโนโลยีที่จะนำมาใช้ รวมถึงมีการพัฒนาต่อเนื่อง เช่น การนำ AI มาเชื่อมต่อในทุกจุดในการให้บริการลูกค้า เพื่อเพิ่มประสิทธิภาพมากขึ้น ซึ่งอาจจะส่งผลต่อพนักงานของบริษัทด้วย


