

ศูนย์วิเคราะห์เศรษฐกิจ ทีทีบี หรือ ttb analytics มองว่าธุรกิจโรงพยาบาลเอกชนไทยกำลังเผชิญจุดเปลี่ยนสำคัญจากอุปสงค์ในประเทศที่เริ่มเข้าสู่จุดอิ่มตัว จากการเปลี่ยนแปลงเชิงโครงสร้างทั้งด้านประชากรและพฤติกรรมผู้บริโภค ส่งผลให้การเติบโตของธุรกิจมีแนวโน้มชะลอลง โดยคาดว่ามูลค่าตลาดโรงพยาบาลเอกชนไทยในปี 2569 จะขยายตัวต่ำเพียง 2.4% จากปีก่อน
ดังนั้นจึงต้องปรับกลยุทธ์จากการพึ่งพารายได้ในส่วนค่ารักษาพยาบาลแบบดั้งเดิม ไปสู่การพัฒนาบริการด้านสุขภาพเชิงรุกที่ครอบคลุมมากขึ้น เพื่อเพิ่มความจำเป็นและความถี่ในการเข้ารับบริการทางการแพทย์ผ่านการบริการใน 3 กลุ่มบริการสำคัญ ได้แก่ 1) การแพทย์เฉพาะทาง 2) เวชศาสตร์ความงาม และ 3) เวชศาสตร์เชิงป้องกัน ควบคู่กับการยกระดับ Medical Tourism โดยเฉพาะการสร้างตลาด Niche Medical Tourism ดึงดูดกลุ่มนักท่องเที่ยวเชิงการแพทย์ที่มีความต้องการเฉพาะทางมากขึ้น ซึ่งเป็นกลไกสำคัญในการสร้างการเติบโตอย่างยั่งยืนในระยะยาว
ในช่วง 3 ปีที่ผ่านมา (2566-2568) ธุรกิจโรงพยาบาลเอกชนเริ่มส่งสัญญาณชะลอตัว ผ่านอัตราเติบโตเฉลี่ยเพียง 2.0% ต่อปี เมื่อเทียบกับในช่วง 10 ปีก่อนหน้า (2555-2565) ที่ขยายตัวด้วยอัตราเร่งระดับ 2 digit เฉลี่ย 11.6% ต่อปี
ส่วนหนึ่งมาจากอุปสงค์ในประเทศที่ไม่ได้อยู่ในช่วง “โตตามจำนวนผู้ป่วย” เหมือนในอดีต แต่กำลังเปลี่ยนผ่านสู่การเติบโตที่เน้น “คุณภาพมากกว่าปริมาณ” สอดคล้องกับจำนวนผู้เข้ารับบริการทางการแพทย์ที่มีแนวโน้มทรงตัวต่ำ และเริ่มเข้าสู่จุดอิ่มตัวมากขึ้น โดยในปี 2566-2568 จำนวนผู้ป่วยในประเทศเฉลี่ยเพิ่มขึ้นเพียง 0.9% ต่อปี แม้ว่าจำนวนผู้ป่วยชาวต่างชาติยังคงเพิ่มขึ้นที่ 4.5% ต่อปี แต่ยังมีสัดส่วนที่ต่ำเมื่อเทียบกับจำนวนผู้ป่วยชาวไทย ในขณะที่ภาพรวมรายได้ยังคงขยายตัวได้จากค่ารักษาพยาบาลที่สูงขึ้นเป็นหลัก
เทรนด์กำหนดทิศทางการเติบโตของธุรกิจโรงพยาบาลเอกชน
ttb analytics มองแนวโน้มธุรกิจโรงพยาบาลเอกชนไทยจะถูกกำหนดโดยการเปลี่ยนผ่านสำคัญ 2 ด้าน ได้แก่ การเปลี่ยนแปลงโครงสร้างประชากรและเศรษฐกิจ และการเปลี่ยนแปลงพฤติกรรมด้านสุขภาพของผู้บริโภค ซึ่งจะส่งผลโดยตรงต่อการตัดสินใจใช้บริการทางการแพทย์และรูปแบบการแข่งขันของธุรกิจในอนาคต ที่อาจทำให้การแข่งขันในธุรกิจโรงพยาบาลเอกชนสูงขึ้นกว่าที่ผ่านมา
(1) การเปลี่ยนแปลงโครงสร้างประชากรและเศรษฐกิจ ส่งผลกระทบต่อการตัดสินใจใช้บริการทางการแพทย์
- โครงสร้างประชากรไทยที่เข้าสู่สังคมสูงวัยอย่างรวดเร็ว คนวัยทำงานซึ่งเป็นฐานรายได้หลักของครัวเรือนกำลังลดลง โดยช่วง 3 ปีที่ผ่านมา (2566-2568) มีสัดส่วน 62.5% ของประชากรทั้งหมด ลดลงจากช่วง 10 ปีก่อนหน้าที่มีสัดส่วนถึง 66.0% สอดคล้องกับอัตราการพึ่งพิง (Dependency Ratio) ในปี 2568 อยู่ที่ 60.1% และคาดว่าจะเพิ่มเป็น 75.0% ในอีก 10 ปีข้างหน้า ขณะที่กำลังซื้อบริการทางการแพทย์มีข้อจำกัดมากขึ้น ผู้บริโภคระมัดระวังการใช้จ่าย และชะลอการเข้ารับบริการที่ไม่เร่งด่วน หรือหันไปเลือกใช้บริการที่สอดคล้องกับความสามารถในการจ่ายมากขึ้น
- อัตราเงินเฟ้อทางการแพทย์ของไทยที่อยู่ในระดับสูง 10-11% ต่อปีในช่วง 3 ปีที่ผ่านมา สูงกว่ารายได้ครัวเรือนที่เพิ่มขึ้นเฉลี่ย 3% ต่อปี ขณะที่ค่ารักษาพยาบาลปรับเพิ่มขึ้นต่อเนื่อง ส่งผลให้ผู้ป่วยบางส่วนเริ่มให้ความสำคัญกับคุณภาพการบริการมากกว่าเดิม และมีแนวโน้มเปรียบเทียบราคาก่อนตัดสินใจเข้ารับการรักษา โดยเฉพาะบริการที่ไม่เร่งด่วน เช่น การตรวจสุขภาพ หรือการทำหัตถการเพื่อการป้องกันโรค
- การเข้ามาของประกันสุขภาพแบบ Co-payment ช่วงต้นปี 2568 ทำให้ผู้เอาประกันร่วมรับภาระค่าใช้จ่ายบางส่วน 10-50% ภายใต้เงื่อนไขที่กำหนดในระยะสั้น อาจส่งผลให้ผู้บริโภคลดพฤติกรรมการเคลมเกินความจำเป็น โดยเฉพาะผู้ป่วยนอก (OPD) ซึ่งในระยะยาว เมื่อค่าเบี้ยประกันปรับลดลงและผู้บริโภคเข้าถึงระบบประกันได้มากขึ้น อาจเป็นแรงหนุนให้ประกันสุขภาพขยายตัว กลายเป็นอุปสงค์ใหม่ให้โรงพยาบาลเอกชนได้
- กลุ่มตลาดผู้ป่วยต่างชาติ แม้มีสัดส่วนรายได้เพียง 16.8% ของรายได้รวมโรงพยาบาลเอกชนในปี 2568 เริ่มพึ่งพาการแพทย์ในประเทศมากขึ้น แต่ยังเป็นกลุ่มที่มีการเติบโตสูงเมื่อเทียบกับตลาดในประเทศ ด้วยมาตรฐานการรักษาที่ได้รับการยอมรับในตลาดโลกในราคาที่สามารถแข่งขันได้ สะท้อนจากรายได้ที่เพิ่มขึ้นช่วง 3 ปีที่ผ่านมาเฉลี่ย 8.5% ต่อปี ขณะที่รายได้จากกลุ่มผู้ป่วยชาวไทยโตต่ำเพียง 1.3% ต่อปี
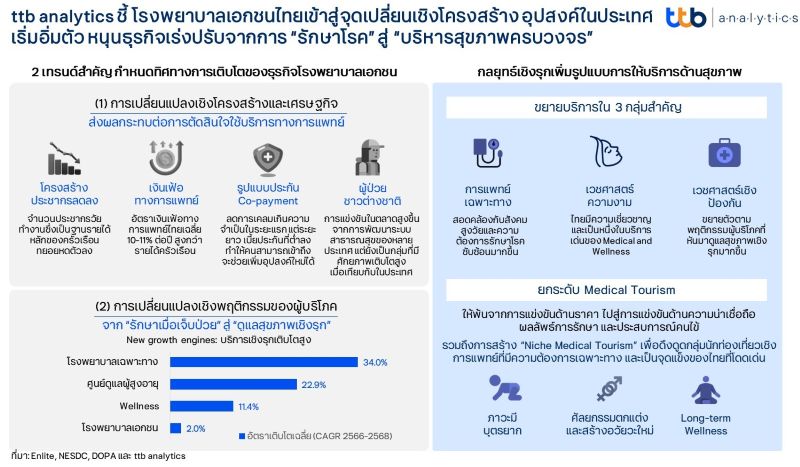
(2) การเปลี่ยนแปลงเชิงพฤติกรรมของผู้บริโภค จาก “รักษาเมื่อเจ็บป่วย” สู่ “ดูแลสุขภาพเชิงรุก”
- ผู้บริโภคยุคใหม่คาดหวังให้โรงพยาบาลเป็น “Lifelong Health Partner” หรือที่ปรึกษาด้านสุขภาพที่ช่วยดูแลในทุกช่วงวัย ตั้งแต่การป้องกัน คัดกรองความเสี่ยง ติดตามสุขภาพ ไปจนถึงการดูแลต่อเนื่องในระยะยาว
- เทรนด์การดูแลสุขภาพเพื่อลดความเสี่ยงในการเข้ารักษาตัวในโรงพยาบาลมีแนวโน้มเพิ่มขึ้น สะท้อนให้เห็นถึงความต้องการบริการสุขภาพเชิงป้องกัน เวชศาสตร์ส่งเสริมสุขภาพ (Wellness) การดูแลผู้สูงอายุ และการบริหารจัดการโรคเฉพาะทางที่เพิ่มขึ้นอย่างต่อเนื่อง สอดคล้องกับภาพรวมรายได้ธุรกิจศูนย์ดูแลผู้สูงอายุ กลุ่มโรงพยาบาลเฉพาะทาง และกลุ่ม Wellness ในช่วง 3 ปีที่ผ่านมา (2566-2568) เติบโตเฉลี่ย 22.9% 34.0% และ 11.4% ต่อปี ตามลำดับ
- ผู้บริโภคให้ความสำคัญกับความสะดวก รวดเร็ว และประสบการณ์การใช้บริการมากขึ้น ทั้งการนัดหมายผ่านช่องทางดิจิทัล การพบแพทย์ทางไกล หรือบริการติดตามผลสุขภาพผ่านแอปพลิเคชัน ในขณะที่กลุ่มผู้ป่วยต่างชาติ ไม่ได้พิจารณาเพียงคุณภาพการรักษาหรือชื่อเสียงของแพทย์ แต่ให้ความสำคัญกับประสบการณ์โดยรวมตลอดเส้นทางการรักษา ตั้งแต่การเดินทาง การสื่อสารหลายภาษา การดูแลหลังการรักษา และบริการด้านสุขภาพที่เชื่อมโยงกับการท่องเที่ยวเชิงสุขภาพและการพักฟื้น
2569 Price Effect ส่งผลรายได้โตต่ำ 2.4%
เร่งปรับกลยุทธ์จาก Sickcare สู่ Wellness
ttb analytics คาดการณ์รายได้ในปี 2569 ว่าภาพรวมยังขยายตัวได้ แต่เติบโตต่ำที่ 2.4% มีมูลค่าตลาดราว 3.4 แสนล้านบาท จากผลของ Price Effect เป็นหลัก สอดคล้องกับอัตราค่ารักษาพยาบาลที่เพิ่มขึ้นต่อเนื่องเฉลี่ย 6-7% ต่อปี และอัตราเงินเฟ้อทางการแพทย์ที่ยังอยู่ในระดับสูง ซึ่งการเติบโตโดยอาศัยผลของราคาต่อไปอาจเผชิญข้อจำกัดจากความต้องการของผู้บริโภคที่เปลี่ยนแปลงไป จึงต้องใช้กลยุทธ์เชิงรุกในการขยายการให้บริการทางการแพทย์ และเพิ่มความจำเป็นในการเข้ารับบริการ เพื่อสร้างโอกาสการเติบโตแบบยั่งยืนในอนาคต
โจทย์การเปลี่ยนแปลงเหล่านี้ ขยายตลาดของธุรกิจโรงพยาบาลเอกชนจึงไม่ใช่การพึ่งพาจำนวนผู้เข้ารับบริการหรือการแข่งขันด้านราคาเท่านั้น แต่คือการเพิ่มรูปแบบการให้บริการด้านสุขภาพให้ครอบคลุมมากขึ้น เพื่อให้คนไข้กลับมาใช้บริการต่อเนื่องและเพิ่มค่าใช้จ่ายต่อครั้งสูงขึ้น ด้วย 2 กลยุทธ์หลัก คือ
1.การขยายบริการใน 3 แกนสำคัญ ประกอบด้วย 1) การแพทย์เฉพาะทาง สอดคล้องกับสังคมสูงวัยและความต้องการรักษาโรคซับซ้อนมากขึ้น 2) เวชศาสตร์ความงาม โดยไทยมีฐานความเชี่ยวชาญและเป็นหนึ่งในบริการเด่นของ Medical and Wellness Tourism และ 3) เวชศาสตร์เชิงป้องกัน ซึ่งกำลังขยายตัวตามพฤติกรรมผู้บริโภคที่หันมาดูแลสุขภาพเชิงรุกมากขึ้น หากโรงพยาบาลต่อยอดบริการจาก “รักษาเมื่อป่วย” ไปสู่ “ดูแลก่อนป่วย-ดูแลหลังรักษา-ดูแลเพื่อคุณภาพชีวิต” ผ่านโปรแกรมตรวจคัดกรองเฉพาะบุคคล เวชศาสตร์ชะลอวัย ฟื้นฟูผู้สูงอายุ และโภชนาการที่เหมาะสม ก็จะช่วยเพิ่มทั้งความถี่ในการเข้ามารับบริการและมูลค่าตลอดช่วงชีวิตของลูกค้าได้อย่างมีนัยสำคัญ
2.การยกระดับ Medical Tourism ปรับจากการแข่งขันด้านราคา ไปเป็นความน่าเชื่อถือ ผลลัพธ์การรักษา และประสบการณ์คนไข้ รวมถึงการสร้างตลาด “Niche Medical Tourism” ดึงดูดกลุ่มนักท่องเที่ยวเชิงการแพทย์ที่มีความต้องการเฉพาะทาง ที่เป็นจุดแข็งของไทย เช่น ภาวะมีบุตรยาก ศัลยกรรมตกแต่งและสร้างอวัยวะใหม่ (Gender-Affirming Care) การฟื้นฟูผู้สูงวัย และ Long-Term Wellness สร้างอำนาจในการกำหนดราคาจากความเชี่ยวชาญเฉพาะทาง สร้างเครือข่ายส่งต่อผู้ป่วยและกระจายฐานลูกค้าไปยังหลายประเทศเพื่อลดการพึ่งพาตลาดใดตลาดหนึ่ง
ทั้งนี้ ผู้ป่วยต่างชาติยังเป็นกลุ่มศักยภาพที่สร้างรายได้โดดเด่นกว่าในเชิงคุณภาพอย่างชัดเจน สะท้อนว่าหากมีความน่าเชื่อถือและเจาะตลาดได้ถูกจุด ผู้ป่วยต่างชาติยังเป็นแหล่งรายได้ที่เติบโตเร็วกว่าฐานในประเทศได้ และการแข่งขันของธุรกิจโรงพยาบาลเอกชนอาจกำลังเปลี่ยนผ่านจากยุคที่เน้น Volume ไปสู่ Value และจาก “รักษาโรค” ไปสู่ “บริหารสุขภาพ” ซึ่งจะเป็นหัวใจสำคัญของการสร้างมูลค่าใหม่ให้กับอุตสาหกรรมการแพทย์ในระยะยาว
#ttbanalytics #โรงพยาบาลเอกชนไทย #MedicalandWellnessTourism #Wellness


