
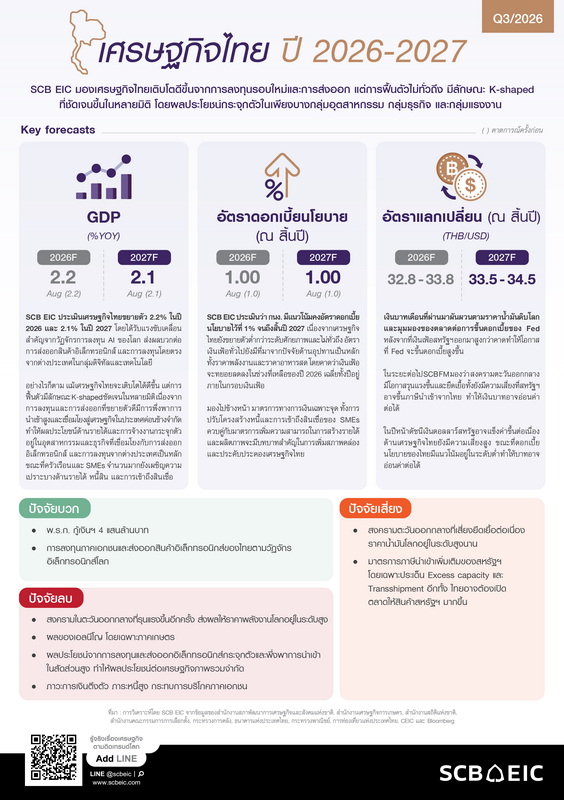
SCB EIC ประเมินเศรษฐกิจไทยโต 2.2% ในปี 2569 และ 2.1% ในปี 2570 ด้วยแรงขับเคลื่อนสำคัญจากวัฏจักรการลงทุน AI ของโลก ส่งผลบวกต่อการส่งออกสินค้าอิเล็กทรอนิกส์ และการลงทุนโดยตรงจากต่างประเทศในกลุ่มดิจิทัลและเทคโนโลยี แต่การฟื้นตัวเป็น K-shaped จากการพึ่งพาการนำเข้าสูง รายได้และการจ้างงานกระจุกตัวในอุตสาหกรรมและธุรกิจที่เชื่อมโยงกับการส่งออกอิเล็กทรอนิกส์ และการลงทุนจากต่างประเทศเป็นหลัก ขณะที่ครัวเรือนและ SMEs ยังเผชิญความเปราะบางด้านรายได้ หนี้สิน และการเข้าถึงสินเชื่อ
อย่างไรก็ตาม เศรษฐกิจไทยยังมีแนวโน้มได้ประโยชน์จากวัฏจักรการลงทุนรอบใหม่ หากสามารถสร้างมูลค่าเพิ่มและการสร้างงานในประเทศ และเชื่อมโยงผู้ประกอบการไทยเข้าสู่ห่วงโซ่อุปทานใหม่ได้อย่างมีศักยภาพ
ปี 2569 มีแรงส่งจากการลงทุนและส่งออก แต่ประโยชน์ต่อเศรษฐกิจยังจำกัด
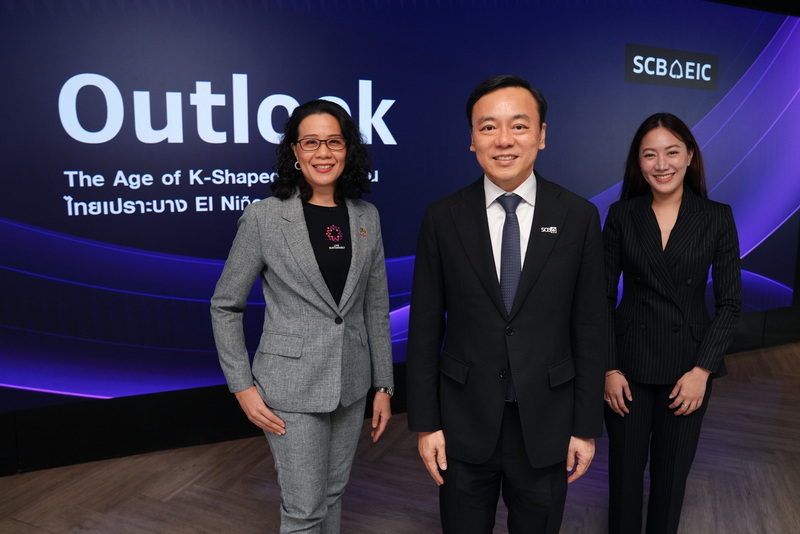
ดร. ยรรยง ไทยเจริญ ประธานเจ้าหน้าที่บริหาร สายงานวิจัยเศรษฐกิจและความยั่งยืน ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) เปิดเผยว่า การส่งออกเป็นแรงขับเคลื่อนสำคัญของเศรษฐกิจไทยในปี 2569 โดยเฉพาะสินค้าอิเล็กทรอนิกส์ที่ได้รับแรงหนุนจากวัฏจักรการลงทุนด้าน AI ของโลก ขณะที่การลงทุนภาคเอกชนขยายตัวดีตามการลงทุนโดยตรงจากต่างประเทศ ในอุตสาหกรรมอิเล็กทรอนิกส์ และโครงสร้างพื้นฐานดิจิทัล
อย่างไรก็ดี เนื่องจากธุรกิจกลุ่มนี้พึ่งพาการนำเข้าสินค้าทุน วัตถุดิบและสินค้าขั้นกลางในสัดส่วนที่สูง ขณะที่ความเชื่อมโยงกับผู้ประกอบการไทยและแรงงานไทยยังมีไม่มาก จึงไม่ได้ส่งผ่านเป็นมูลค่าเพิ่มต่อเศรษฐกิจ การจ้างงาน และรายได้ในประเทศอย่างเต็มที่
การฟื้นตัวแบบ K-shaped ชัดเจนขึ้นในหลายมิติ
ดร. ยรรยง กล่าวว่าการฟื้นตัวของเศรษฐกิจไทยในรอบนี้มีลักษณะ K-shaped ชัดเจนขึ้น ทั้งในมิติประเภทธุรกิจ ขนาดกิจการ ตลาดแรงงานและครัวเรือน โดยแรงขับเคลื่อนเศรษฐกิจกระจุกตัวในกลุ่มธุรกิจที่เชื่อมโยงกับการลงทุน เทคโนโลยี และตลาดต่างประเทศ ขณะที่ SMEs และธุรกิจที่พึ่งพาอุปสงค์ในประเทศ แรงงานส่วนใหญ่โดยเฉพาะแรงงานนอกระบบ และครัวเรือนรายได้น้อยยังฟื้นตัวช้ากว่า
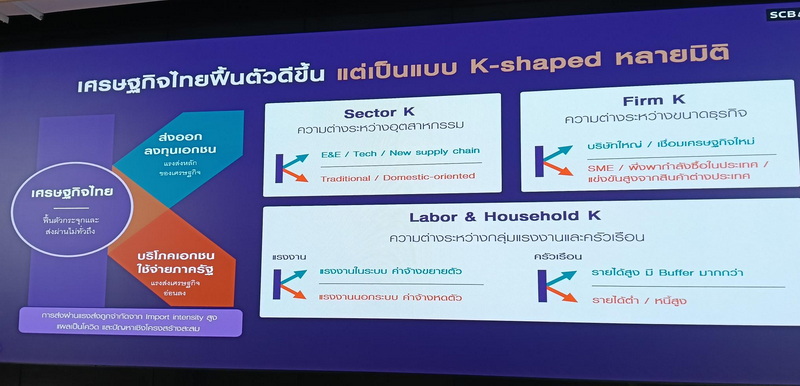
ประเภทธุรกิจและขนาดกิจการ การเติบโตในปัจจุบันกระจุกตัวอยู่ในอุตสาหกรรมอิเล็กทรอนิกส์และเทคโนโลยีดิจิทัลที่อยู่ในห่วงโซ่อุปทานที่เกี่ยวข้องกับ AI โดยเฉพาะธุรกิจขนาดใหญ่ที่มีความพร้อมด้านเงินทุน เทคโนโลยี และบุคลากร ขณะที่ SMEs ยังเผชิญข้อจำกัดจากรายได้ที่ฟื้นตัวช้า อัตรากำไรลดลง ปัญหาสภาพคล่อง การเข้าถึงสินเชื่อ ซึ่งสะท้อนการแข่งขันจากต่างประเทศที่รุนแรง และข้อจำกัดในการลงทุนและปรับตัวต่อเทคโนโลยีใหม่
โดยธุรกิจมีแนวโน้มที่จะเป็น Zombie firm หรือบริษัทที่ทำกำไรน้อยกว่าหนี้สิน ‘มากขึ้น’ จากข้อมูลกรมพัฒนาธุรกิจการค้า แสดงถึงสัดส่วน Zombie firm ของธุรกิจไทยจาก 11.4% ในปี 2024 เร่งตัวขึ้นแตะ 11.6% ในปี 2025
โดย SMEs มีสัดส่วน Zombie firm สูงถึง 12.3% ในปี 2025 ขณะที่กลุ่มธุรกิจขนาดใหญ่ (Large firm) กลับมีสัดส่วนเพียงประมาณ 5% สะท้อนว่าความเปราะบางกระจุกตัวอยู่ที่ฝั่ง SMEs สูงกว่าธุรกิจขนาดอื่นเกือบ 3 เท่า
แรงงานและครัวเรือน รายได้ในกลุ่มแรงงานทักษะสูงและแรงงานในระบบฟื้นตัวได้ดีกว่าแรงงานนอกระบบ ขณะที่ครัวเรือนรายได้น้อยยังเผชิญแรงกดดันจากรายได้ที่ฟื้นตัวช้า ภาระหนี้สูง และมีความสามารถรองรับแรงกระแทกทางเศรษฐกิจจำกัด ทำให้ยังต้องพึ่งพามาตรการช่วยเหลือจากภาครัฐมากกว่ากลุ่มอื่น
ดังนั้นความแตกต่างของการฟื้นตัว อาจกลายเป็นข้อจำกัดสำคัญต่อเศรษฐกิจไทย หากแรงส่งจากการลงทุนและการส่งออกยังไม่สามารถเปลี่ยนเป็นการจ้างงาน รายได้ และกำลังซื้อในประเทศได้มากขึ้น อาจทำให้การขยายตัวทางเศรษฐกิจชะลอตัวลงได้อีกและเกิดความเหลื่อมล้ำทางเศรษฐกิจ
ดร.ยรรยง กล่าวว่า การเปลี่ยนจากการฟื้นตัวแบบ K-shaped ไปสู่การเติบโตที่ทั่วถึงและยั่งยืน (Broad-based recovery) จำเป็นต้องดำเนินการควบคู่กัน 3 ด้าน คือ
1) ยกระดับเครื่องยนต์การเติบโตใหม่ของประเทศ โดยใช้โอกาสจากกระแสเงินลงทุนต่างชาติ (FDI) ในการเพิ่มมูลค่าเพิ่มภายในประเทศ ผ่านการดึงดูดกิจกรรมมูลค่าสูง การพัฒนาเทคโนโลยี และการยกระดับทักษะแรงงานให้สอดคล้องกับความต้องการของเศรษฐกิจยุคใหม่
2) เชื่อมผลประโยชน์สู่เศรษฐกิจวงกว้าง ผ่านการสร้างความเชื่อมโยงระหว่าง FDI และบริษัทขนาดใหญ่ กับ SMEs ไทย เพื่อให้ผู้ประกอบการไทยเข้าร่วมในห่วงโซ่อุปทานใหม่ได้มากขึ้น
3) ช่วยเหลือกลุ่มที่ยังปรับตัวไม่ทันในช่วงเปลี่ยนผ่าน โดยยกระดับศักยภาพของกลุ่มที่ยังแข่งขันได้ และมีกลไกรองรับที่เหมาะสมกับกลุ่มเปราะบาง เพื่อให้สามารถปรับตัวได้อย่างราบรื่น
ปี 2570 แนวโน้มเศรษฐกิจไทยโตต่ำกว่าศักยภาพ
SCB EIC คาดว่าปี 2570 เศรษฐกิจไทยจะขยายตัว 2.1% แม้ยังได้รับแรงสนับสนุนจากการลงทุนโดยตรงจากต่างประเทศ อุตสาหกรรมอิเล็กทรอนิกส์ AI และโครงสร้างพื้นฐานดิจิทัล รวมถึงเม็ดเงินลงทุนภาครัฐบางส่วนด้านการเปลี่ยนผ่านพลังงานที่จะเข้าสู่ระบบเศรษฐกิจมากขึ้น แต่ยังมีแนวโน้มขยายตัวต่ำกว่าศักยภาพ จากข้อจำกัดเดิม ทั้งการบริโภคภาคเอกชนที่ฟื้นตัวช้าตามรายได้และกระบวนการ Debt Deleveraging ของภาคครัวเรือน ความเปราะบางของ SMEs และข้อจำกัดด้าน Policy space ของภาครัฐ
ขณะที่แรงขับเคลื่อนใหม่จากการลงทุนต่างชาติ ยังต้องการเวลาในการทำตามเงื่อนไขส่งเสริมการลงทุนเชื่อมโยงผู้ประกอบการไทย เพิ่มการใช้วัตถุดิบและบริการในประเทศ และยกระดับศักยภาพแรงงาน เพื่อเพิ่มมูลค่าให้เศรษฐกิจไทยมากขึ้น
“โจทย์สำคัญคือเราต้องเปลี่ยนโอกาสนี้ให้เป็นประโยชน์ต่อเศรษฐกิจไทยให้มากขึ้น ไม่ว่าจะเป็นการสร้างเงื่อนไขการลงทุนที่เหมาะสม สร้างความพร้อมของ ecosystem การอัพสกิลรีสกิลแรงงาน ให้มีทักษะสามารถรองรับโอกาสที่กำลังจะเติบโต เช่น เดต้าเซ็นเตอร์ ซึ่งในระยะสั้นอาจยังให้ประโยชน์ต่อเศรษฐกิจน้อย แต่ในระยะยาว ถ้าเราสามารถสร้างอุตสาหกรรมกลางน้ำ ปลายน้ำที่เกี่ยวกับเรื่อง Digital service เรื่องการ adoption ของ AI ในเซกเตอร์ที่มีความเข้มแข็ง เช่น ท่องเที่ยว wellness ก็จะเป็นประโยชย์ต่อเศรษฐกิจค่อนข้างมาก”
คาด กนง. คงดอกเบี้ยต่ำไว้ที่ 1% ถึงสิ้นปี 2570
ดร.ยรรยง กล่าวว่านโยบายการเงินไทยมีแนวโน้มผ่อนคลายต่อเนื่องโดย กนง. มีแนวโน้มคงอัตราดอกเบี้ยนโยบายไว้ที่ 1% จนถึงสิ้นปี 2570 จากภาวะเศรษฐกิจที่ขยายตัวต่ำกว่าระดับศักยภาพและไม่ทั่วถึง อัตราเงินเฟ้อทั่วไปยังมีที่มาจากปัจจัยด้านอุปทานเป็นหลัก ทั้งราคาพลังงานและราคาอาหารสด โดยคาดว่าเงินเฟ้อจะทยอยลดลงในช่วงที่เหลือของปี 2569 เฉลี่ยทั้งปีอยู่ภายในกรอบเงินเฟ้อ
อย่างไรก็ตาม แม้อัตราดอกเบี้ยนโยบายของไทยจะอยู่ในระดับต่ำที่สุดในกลุ่ม Emerging Markets แต่ภาวะการเงินไทยยังค่อนข้างตึงตัว ส่วนหนึ่งจากภาวะการเงินโลกที่ตึงตัวขึ้นผ่าน Bond yields ที่สูงขึ้น ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลไทยสูงขึ้นบ้าง กระทบต่อต้นทุนการกู้ยืมของภาครัฐและเอกชน นอกจากนี้ กลุ่มลูกหนี้รายย่อยและ SMEs ยังเผชิญภาวะสินเชื่อตึงตัวตามความเสี่ยงด้านคุณภาพหนี้และความสามารถในการชำระหนี้ที่ยังอ่อนแอ
ซึ่งมาตรการทางการเงินเฉพาะจุด ทั้งการปรับโครงสร้างหนี้และการสนับสนุนการเข้าถึงสินเชื่อของ SMEs ควบคู่กับการเพิ่มความสามารถในการสร้างรายได้และผลิตภาพ จะมีบทบาทสำคัญในการเพิ่มสภาพคล่องและสนับสนุนการสร้างขีดความสามารถในการแข่งขันของ SME ไทย
เศรษฐกิจโลกยังเติบโตได้จากการลงทุนในเทคโนโลยี AI
ดร.ฐิติมา เชิดชู ผู้อำนวยการอาวุโส ผู้บริหารฝ่ายวิจัยเศรษฐกิจมหภาค SCB EIC ประเมินว่า เศรษฐกิจโลกยังเติบโตต่อเนื่องที่ 2.5% และ 2.6% ในปี 2569 และ 2570 ตามลำดับ โดยตั้งแต่ต้นปีเศรษฐกิจโลกยังเติบโตต่อเนื่อง แม้ราคาพลังงานโลกสูงจากสถานการณ์สงครามในตะวันออกกลาง ส่วนหนึ่งเป็นเพราะแรงส่งจากการลงทุนและการค้าที่เกี่ยวข้องกับเทคโนโลยี AI และมาตรการกระตุ้นเศรษฐกิจของรัฐบาลทั่วโลก
อย่างไรก็ดี ผลประโยชน์จากการลงทุนและการค้าเกี่ยวกับ AI ต่อเศรษฐกิจโลกค่อนข้างกระจุกตัวในบางประเทศ เช่น สหรัฐฯ ที่ใช้งาน AI ในวงกว้างขึ้น มีศักยภาพในการเพิ่มผลิตภาพในองค์กรที่นำ AI มาใช้ แต่เริ่มเห็นสัญญาณกระทบต่อการจ้างงานบางส่วน ส่วนจีนเร่งใช้งาน AI ในภาคอุตสาหกรรม ซึ่งจะช่วยรักษาความสามารถในการแข่งขันด้านการผลิตและส่งออก แต่ในระยะสั้นอาจสร้างแรงกดดันต่อตลาดแรงงานที่เปราะบางอยู่ก่อนแล้ว
ขณะที่การใช้งาน AI ของประเทศกำลังพัฒนายังอยู่ในช่วงเริ่มต้นและตามหลังอยู่มาก ความเสี่ยงภูมิรัฐศาสตร์ยังอยู่ในระดับสูง หลังจากสถานการณ์ตะวันออกกลางที่รุนแรงขึ้น ราคาพลังงานโลกมีแนวโน้มปรับสูงขึ้นกว่าที่เคยประเมินไว้ นอกจากนี้ สหรัฐฯอาจใช้มาตรการทางการค้าหลายรูปแบบเพื่อปรับขึ้นอัตราภาษีนำเข้าเฉลี่ยให้กลับไปใกล้ระดับเดิม โดยจะพิจารณาประเด็นการเกินดุลการค้า กำลังการผลิตส่วนเกิน และการสวมสิทธิ์แหล่งกำเนิดสินค้า ซึ่งจะเพิ่มแรงกดดันต่อการค้าโลกต่อเนื่อง
ภาวะการเงินโลกตึงตัวผ่านอัตราผลตอบแทนพันธบัตรรัฐบาลประเทศเศรษฐกิจสำคัญที่ปรับสูงขึ้นมาก ตามความต้องการระดมทุนจำนวนมาก ทั้งจากภาคเอกชนเพื่อลงทุนใน AI และภาครัฐบาลที่ดำเนินนโยบายการคลังขาดดุลสูง ประกอบกับความกังวลของนักลงทุนต่อความเสี่ยงเงินเฟ้อและเสถียรภาพการคลังของรัฐบาล
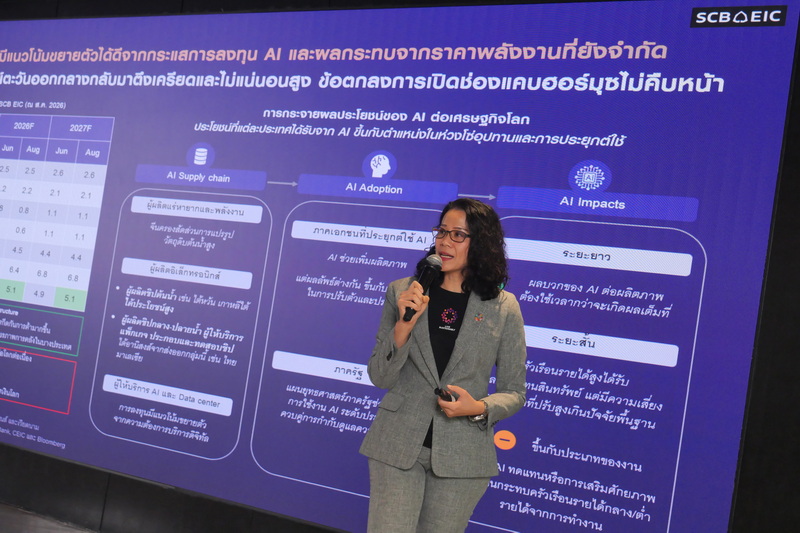
SCB EIC มองว่า ความเสี่ยงสำคัญในระยะต่อไปอาจไม่ใช่การกลับเข้าสู่วัฏจักรดอกเบี้ยขาขึ้นเต็มรูปแบบรอบใหม่ แต่เป็นภาวะ Bond Yield ทั่วโลกมีแนวโน้มสูงนาน ด้านนโยบายการเงิน ธนาคารกลางหลักมีแนวโน้มดำเนินนโยบายการเงินแบบระมัดระวังมากขึ้น โดยอาจเห็นการปรับขึ้นดอกเบี้ยเพิ่มเติมในบางประเทศเพื่อยึดเหนี่ยวคาดการณ์เงินเฟ้อ แม้แรงกดดันเงินเฟ้อจะมีแนวโน้มทยอยลดลงในระยะข้างหน้า
ธุรกิจไทยยังเผชิญแรงกดดัน
แต่โอกาสยังอยู่ในกลุ่มที่เชื่อมโยงกับ AI, FDI และ Megatrends
ภาคธุรกิจไทยมีแนวโน้มเติบโตแตกต่างกันมากขึ้น โดยธุรกิจที่เชื่อมโยงกับ AI การลงทุนจากต่างประเทศ และเมกะเทรนด์โลก มีแนวโน้มเติบโตได้ดีกว่าธุรกิจที่พึ่งพากำลังซื้อภายในประเทศเป็นหลัก กลุ่มที่ได้รับอานิสงส์มากที่สุด ได้แก่ อุตสาหกรรมอิเล็กทรอนิกส์ Data center โครงสร้างพื้นฐานดิจิทัล พลังงานสะอาด สินค้าและบริการที่เกี่ยวกับสุขภาพ ตลอดจนธุรกิจสนับสนุน (Enablers) ที่ช่วยเพิ่มประสิทธิภาพและความสามารถในการแข่งขัน อาทิ บริการดิจิทัล ระบบอัตโนมัติ บริการที่ช่วยให้ธุรกิจเปลี่ยนผ่านสู่เศรษฐกิจสีเขียว ในทางกลับกัน SMEs และธุรกิจที่พึ่งพากำลังซื้อในประเทศ ยังเผชิญแรงกดดันจากกำลังซื้อที่ฟื้นตัวช้า ต้นทุนทางการเงินสูง การแข่งขันที่รุนแรงขึ้น และมีข้อจำกัดในการลงทุนเพื่อเพิ่มผลิตภาพ
สำหรับระยะข้างหน้า เศรษฐกิจไทยยังเผชิญความเสี่ยงสำคัญจาก (1) มาตรการภาษีนำเข้าเพิ่มเติมของสหรัฐฯ โดยเฉพาะประเด็น Excess capacity และ Transshipment (2) Super El Niño อาจกระทบต่อผลผลิตเกษตร ส่งผลต่อรายได้ภาคเกษตรและกำลังซื้อในส่วนภูมิภาค รวมถึงสร้างแรงกดดันด้านสูงต่อราคาสินค้าหมวดอาหาร (3) ความผันผวนจากปัจจัยภูมิรัฐศาสตร์และราคาพลังงานโลก และ (4) ความเปราะบางของรายได้ครัวเรือนและ SMEs ซึ่งอาจกดดันการบริโภคและธุรกิจที่พึ่งพากำลังซื้อภายในประเทศ
เอลนีโญกระทบ GDP 0.2-0.4% ดันเงินเฟ้อ 0.3-0.6%
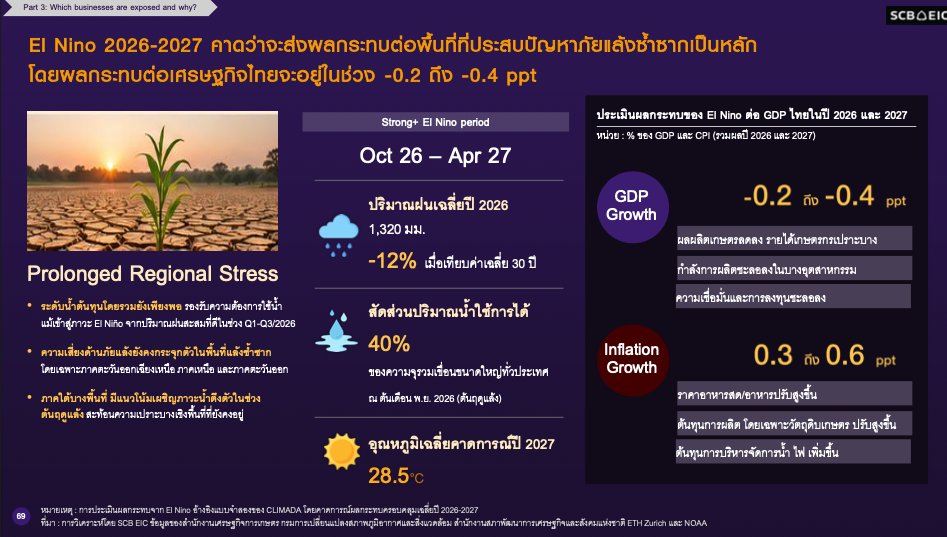
นางสาวฐิตา เภกานนท์ นักวิเคราะห์อาวุโส SCB EIC ปะเมินผลกระทบปรากฎการณ์เอลนีโญในระดับเศรษฐกิจมหภาคในช่วงปี 2569-2570 ว่า มีแนวโน้มที่จะเป็นภัยแล้งในภูมิภาค มากกว่าภัยแล้งรุนแรงทั่วประเทศเหมือนในปี 2558-2559 เนื่องจากปริมาณฝนในช่วง 8 เดือนแรกอยู่ในเกณฑ์ดี ผลกระทบโดยรวมจึงอาจถูกจำกัดลงบางส่วน อย่างไรก็ตาม ความเสี่ยงไม่ได้จำกัดอยู่เพียงปริมาณฝน แต่อุณหภูมิที่สูงขึ้น อาจซ้ำเติมผลผลิตทางการเกษตรและเพิ่มต้นทุนการดำเนินงานของภาคธุรกิจในหลายพื้นที่
และหากแบ่งตามระดับความเสี่ยง จะมี 3 กลุ่มธุรกิจหลักที่ได้รับผลกระทบ โดยกลุ่มที่มีความเสี่ยงสูงมาก ส่วนใหญ่กระจุกตัวอยู่ใน ภาคเกษตรและอุตสาหกรรมแปรรูปสินค้าเกษตร เช่น อุตสาหกรรมนม อุตสาหกรรมน้ำตาล น้ำมันปาล์ม และอุตสาหกรรมอาหารและผลไม้แปรรูป ซึ่งต้องพึ่งพาวัตถุดิบทางการเกษตรสูงมาก เนื่องจากเป็นกลุ่มที่มีการใช้น้ำนอกเขตชลประทานในสัดส่วนมาก หากผลผลิตได้รับผลกระทบจากภัยแล้ง ทั้งราคา ปริมาณและคุณภาพวัตถุดิบ ย่อมกลายเป็นต้นทุนการผลิตที่เพิ่มขึ้น ส่งผลกระทบต่อความสามารถในการแข่งขันโดยตรง
อีกกลุ่มที่ได้รับผลกระทบในระดับสูง คือ ธุรกิจ Data Center และธุรกิจที่เกี่ยวข้องกับรถไฟฟ้าและพลังงานน้ำ ได้รับผลกระทบอย่างสูง จากการใช้น้ำในปริมาณมาก โดยเฉพาะภาวะฝนตกน้อยและฝนทิ้งช่วงอาจส่งผลต่อความต่อเนื่องในการดำเนินงาน
สำหรับกลุ่มธุรกิจที่มีความเสี่ยงระดับปานกลาง ส่วนใหญ่อยู่ภาคบริการ ซึ่งยังมีโอกาสในการบริหารจัดการความเสี่ยงได้ โดยต้องติดตามและให้ความสำคัญเป็นพิเศษกับกลุ่มธุรกิจบริการในภาคใต้ เพราะมีความเสี่ยงจากภาวะน้ำตึงตัวสูงกว่าพื้นที่อื่นๆ
โดยแรงกดดันจากราคาผลผลิตและอาหารที่เพิ่มขึ้นตามปริมาณและคุณภาพที่ได้รับผลกระทบจากต้นทุนการดำเนินงานของธุรกิจ อาจส่งผลกระทบต่อเงินเฟ้อมีแนวโน้มเพิ่มขึ้น 0.3-0.6% ของดัชนีราคาผู้บริโภค (CPI) ขณะเดียวกันจะกดดัน GDP ราว 0.2-0.4% จากรายได้เกษตรกรที่อ่อนตัวลง และความเชื่อมั่นของภาคธุรกิจที่อาจลดลงจนส่งผลให้มีการชะลอการลงทุนในบางธุรกิจ
#SCBEIC #เศรษฐกิจไทยฟื้นตัวKshaped #วัฏจักรการลงทุนAI #เศรษฐกิจไทยโตต่ำกว่าศักยภาพ


