
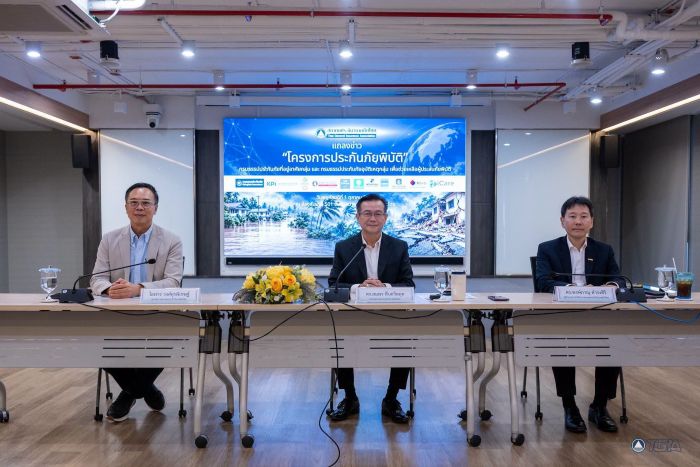
วันนี้ 1ตุลาคม 2569 สมาคมประกันวินาศภัยไทย ถูกทิ้งให้แถลงข่าวเกี่ยวกับโครงการ’ประกันภัยพิบัติแห่งชาติ’แบบโดดเดี่ยวครับ
….นี่มันโครงการระดับหมื่นล้านของรัฐบาลนะครับ…เป็นแบบนี้ได้อย่างไร?
…ปกติในทางการเมือง โครงการที่ใช้งบประมาณถึง 15,500 ล้านบาท มีหรือที่ผู้นำของรัฐบาล จะให้คนอื่นออกหน้า
…เพราะมันคือผลงาน
…แต่วันนี้…ไม่ใช่อย่างนี้?
…>>> แรกเริ่มเดิมที ผมทราบว่า รัฐบาลจะแถลงข่าว…แถลงใหญ่..ในช่วงต้นเดือนตุลาคม
…นั่นหมายถึง ให้ประกันภัยพิบัติคุ้มครองไปก่อน แล้วค่อยแถลง
…แม้สำนักงานคปภ.เอง ก็แสดงท่าทีชัดเจนว่า…ให้เป็นหน้าที่ของรัฐบาล
…แต่แล้ว ก็เกิดน้ำท่วมใหญ่ในเขตกรุงเทพฯและปริมณฑล
…รัฐบาลเจอมรสุม เกี่ยวกับความบกพร่องในการบริหารการจัดการน้ำ…ที่สุดก็เลยต้องสละเรือในการออกหน้าเพื่อแถลงข่าว…เพื่อหลีกเลี่ยงการเผชิญหน้ากับสื่อมวลชน
….ขณะเดียวกัน โต้โผใหญ่อย่างสำนักงานคปภ. หน่วยงานกำกับธุรกิจประกันภัยในประเทศไทย…ก็ถอยเช่นกัน
…เลยเป็นหน้าที่ของ ‘คุณสมพร สืบถวิลกุล’ นายกสมาคมประกันวินาศภัยไทย มานั่งแถลงข่าว
…ประมาณว่าเป็นงานด่วน วันที่ 1 ตุลาคม2569 แจ้งนักข่าวเช้า แถลงบ่าย..
…ผมว่า นี่คือความแปลกประการแรก สำหรับเรื่องนี้ครับ
….>>> แต่เอาล่ะ!…โดยภาพรวม ผมก็ยังมองว่า การประกันภัยพิบัติให้กับบ้านเรือนที่อยู่อาศัยของประชาชน เป็นเรื่องที่ดีครับ
….ปกติ การที่วงการประกันภัย มีเบี้ยประกันเพิ่มขึ้น 15,500 ล้านบาท น่าจะเป็นเรื่องที่ทำให้คนในวงการประกันภัย ชื่นชอบดีใจลิงโลดกันนะครับ
…เหตุผลก็เพราะ วงการประกันภัยเอง พยายามรณรงค์ ให้ประชาชนทำประกันบ้านเรือนที่อยู่อาศัยกัน…
…พยายามกันมานานแล้ว
…จากข้อมูลการทำประกันอัคคีภัยบ้านเรือนที่อยู่อาศัย ปีหนึ่งมีเบี้ยประกันรับรวมเพียง 3,000 ล้านบาทครับ…คิดเป็นจำนวนกรมธรรม์ทั้งประเทศ 5 ล้านกรมธรรม์ แยกเป็นกทม.และปริมณฑล 2 ล้านฉบับ และต่างจังหวัดอีก 3 ล้านกรมธรรม์…คิดเป็นจำนวนบ้าน ก็ไม่น่าเกิน 5 ล้านหลังคาเรือน
…ขณะที่ประกันอัคคีภัยในเชิงพาณิชย์ พวกทรัพย์สิน โรงงาน มีเบี้ยปีนึงประมาณ 12,000 ล้าน
…แต่โครงการประกันภัยพิบัติแห่งชาติที่กำลังเกิดขึ้น สามารถทำให้เกิดเบี้ยเข้าสู่ระบบธุรกิจประกันภัยถึง 15,500 ล้านบาท…จำนวนบ้านถึง 30 ล้านหลังคาเรือน
…เงินมากมายขนาดนี้…จำนวนหลังคาเรือนทั้งประเทศขนาดนี้….น่าจะดีใช่ไหมครับ?
….แต่ดูเหมือน จะตรงกันข้าม
…ผมจึงคิดว่า เรื่องแบบนี้มันมีเหตุมีผล ที่ทำให้ไม่เชื่อมั่น?
…ผมจึงคิดว่า นี่คือความแปลกประการที่ 2 เกี่ยวกับโครงการนี้
…>> แต่เอาล่ะ! แม้ผมจะมองถึงความไม่ชอบมาพากลจากต้นทางยันปลายทาง มองถึงการตกกระไดพลอยโจนของภาคประกันภัย….อันนี้ค่อยว่ากัน
…. ตอนนี้มาว่ากันถึงเนื้อหาแบบชัดๆกันก่อน…เพื่อให้พวกเราชาวบ้านเข้าใจยิ่งขึ้น
….>>> เรื่องแรกที่จะต้องเข้าใจก็คือ ประกันภัยพิบัติบ้านเรือนที่ว่านี้ แตกต่างอย่างสิ้นเชิงกับประกันภัยบ้าน ในรูปของประกันอัคคีภัยนะครับ
…. ประกันอัคคีภัยที่อยู่อาศัยแบบดั้งเดิม ที่เราเคยทำกันอยู่ คุ้มครองถึง 6 ภัยธรรมชาติและอุบัติเหตุ รวมถึงตัวสิ่งปลูกสร้างและทรัพย์สินภายในบ้านด้วย…
…แต่ประกันภัยพิบัติของรัฐบาล
ให้ความคุ้มครอง เฉพาะความเสียหายของสิ่งปลูกสร้างและสิ่งติดตั้งตรึงตรา เรียกว่าติดกับตัวบ้าน ถ้าเป็นเฟอร์นิเจอร์ก็ต้องแบบบิ้วอิน
…ย้ำว่า..จำพวกเฟอร์นิเจอร์ลอยตัว เครื่องใช้ไฟฟ้า แอร์ โทรทัศน์ พัดลม หรือเครี่องใช้เครื่องตกแต่ง ไม่คุ้มครองนะครับ
…และคุ้มครองเฉพาะภัยพิบัติ 3 ประเภท
…หนึ่ง: อุทกภัย (น้ำท่วม รวมถึงน้ำท่วมอันเกิดจากลมพายุ น้ำป่า และโคลนถล่ม)
…สอง:วาตภัย(ลมพายุ รวมถึงฟ้าผ่า))
…สาม: แผ่นดินไหว หรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ
…3 ภัยหลักนี้เท่านั้น
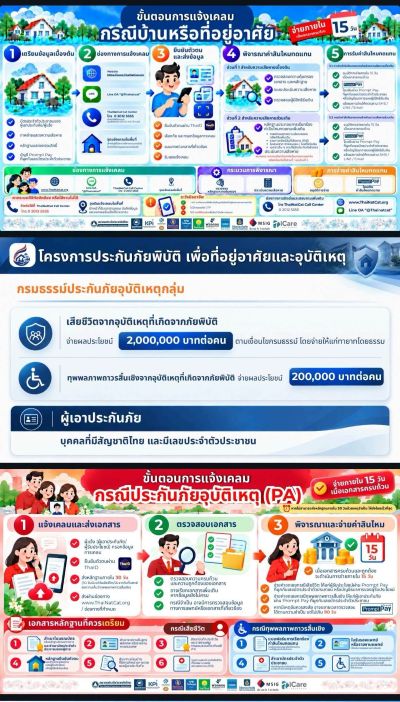
…>> ความคุ้มครองส่วนที่1: เป็นค่าสินไหมทดแทน สำหรับสิ่งปลูกสร้างและสิ่งติดตั้งตรึงตราสำหรับบ้านแต่ละหลัง เกี่ยวกับภัยต่อไปนี้
• อุทกภัย (น้ำท่วม รวมถึงน้ำท่วมอันเกิดจากลมพายุ น้ำป่า และโคลนถล่ม) บ้านที่ได้รับความเสียหาย จะได้รับค่าสินไหมฯเบื้องต้น 10,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ
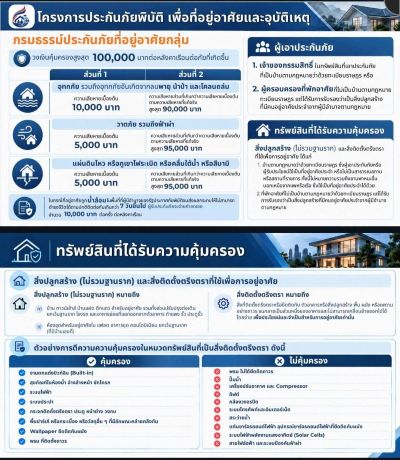
…ในกรณีที่บ้านเสียหายเยอะ จะได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่จะได้รับเพิ่มไม่เกิน 90,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้งต่อหลังคาเรือน
….กรณีบ้านที่ไม่ได้รับความเสียหาย แต่ถูกน้ำล้อมสิ่งปลูกสร้างอย่างต่อเนื่อง และส่งผลกระทบให้ผู้ที่อยู่อาศัยเป็นประจำ ไม่สามารถดำรงชีวิตได้ตามปกติติดต่อกันเกินกว่า 7 วันขึ้นไป จะได้รับค่าสินไหมฯ 10,000 บาทต่อหลังคาเรือน
• วาตภัย (ลมพายุ รวมถึงฟ้าผ่า)ได้รับค่าสินไหมฯเบื้องต้น 5,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่ไม่เกิน 95,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
• แผ่นดินไหว หรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ ได้รับค่าสินไหมทดแทนเบื้องต้น 5,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่ไม่เกิน 95,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
…อันนี้เป็นค่าเสียหายหรือค่าสินไหมฯ แยกเฉพาะภัยนะครับ
….แต่ทั้งนี้ทั้งนั้น ขอย้ำอีกว่า แม้จะเกิดความเสียหายจากภัยข้อใดข้อหนึ่ง หรือรวมกัน ก็จ่ายไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน
…สรุปง่ายๆ ยังไงก็ได้ไม่เกิน 100,000 บาท…
…>>> ความคุ้มครองส่วนที่2: ความคุ้มครองกรณีเสียชีวิต และทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติทั้ง 3 ภัย
จะได้รับค่าชดเชยกรณีเสียชีวิต 2,000,000 บาทต่อคน ส่วนกรณีทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติ จ่าย 200,000 บาทต่อคน
…. >>>บอกกันอีกครั้งว่ากรมธรรม์ประกันภัยพิบัติที่กำลังเกิดขึ้น คุ้มครองตั้งแต่วันที่ 1 ตุลาคม 2569 ถึงวันที่ 1 ตุลาคม 2570
….ความเสียหายที่เกิดขึ้นก่อนวันที่ 1ตุลาคม 2569 และความเสียหายที่เกิดจากมวลน้ำที่มีอยู่เดิม ..
ท่วมมาก่อนหน้านี้ ไม่คุ้มครองนะครับ
… เกิดขึ้นก่อนวันที่ 1 ตุลาคม 2569 ให้ไปเรียกร้องค่าเยียวยาจากรัฐ หรือหน่วยงานอื่นที่รับผิดชอบครับ…
…นี่คือเนื้อหาหลักๆ ที่เกี่ยวข้องกับพวกเรา…ในเรื่องของความคุ้มครอง และค่าเสียหายที่จะได้รับ ถ้าหากบ้านได้รับความเสียหายจากภัยพิบัติ
…>>> เรื่องหนึ่ง ที่มีคนอยากรู้ ว่าบริษัทประกันแห่งไหน รับประกันกันบ้าง
… ผมคิดว่า สมาคมประกันวินาศภัยไทย ก็ไม่อยากย้ำในเรื่องรายชื่อบริษัทมากนัก…เนื่องจากเป็นการทำประกันภัยพิบัติบ้านแบบกลุ่ม
… แต่รายชื่อบริษัท ที่เข้ามาร่วมเป็นพูล มันก็มีที่มาที่ไปครับ
…ถ้าเราย้อนกลับไป งานนี้เป็นงานด่วน…ด่วนพิเศษ
…>> ถ้าเราติดตามตั้งแต่ตอนหาเสียงของพรรคภูมิใจไทย พรรคนี้เสนอนโยบาย ‘กองทุนภัยพิบัติ’…จุดเริ่มต้นของความคิด ไม่ได้มีเรื่องของบริษัทประกันเข้ามารับความเสี่ยงหรอกครับ
…คือรัฐบาลจะตั้งกองทุนขึ้นมาเอง…เสมือนกองทุนเยียวยานี่แหละ
… แต่อยู่ๆ ก็มีคนในวงการประกันภัยต่อ ไปคุยกับฝ่ายการเมือง…แล้วที่สุด คำว่าประกันภัยพิบัติก็เกิดขึ้นมา
…หลุดออกมาจากปากนายกฯ
…สิ่งที่ตามมาก็คือ มติครม.ในวันที่ 1กันยายน 2569
…สิ่งที่ตามมาอีกก็คือ ให้เริ่มคุ้มครองวันที่ 1 ตุลาคม 2569…
…. เวลาเพียงเดือนเดียว กับเรื่องสำคัญ ที่ใช้งบประมาณของรัฐ 15,500 ล้านบาท
…. มันก็เลยกลายเป็นภาระหนัก ของสมาคมประกันวินาศภัยไทย
….เมื่อฝ่ายการเมืองสั่ง สำนักงานคปภ.ที่เป็นหน่วยงานกำกับธุรกิจประกันภัยรับลูก…บริษัทประกันภัยจึงหลีกเลี่ยงไม่ได้
…ในเรื่องของจำนวนบริษัทประกันที่เข้ามาร่วมเป็นพูลรับประกันก็เช่นกัน…ถ้าเราติดตามข่าวตั้งแต่ตอนแรก กระทรวงการคลังต้องการให้หลายๆบริษัท เรียกว่าหลายสิบบริษัท เข้ามาช่วยกัน
….แต่เมื่อเวลางวดเข้ามาเรื่อย…หลายบริษัทขอบาย…เนื่องจาก ไม่เห็นด้วยในหลายเรื่อง
…1.วงเงินความคุ้มครอง
…2. จำนวนงบประมาณ 15,500 ล้านบาท จะเป็นเบี้ยประกันจริงๆเหลืออยู่เท่าไหร่ …เพราะที่ผ่านมา โครงการของรัฐในลักษณะอย่างนี้ มักมีการทอนกลับไป
…3.ความเสี่ยงที่จะเกิดขึ้น เนื่องจาก ช่วงก่อนที่จะถึงวันที่ 1 ตุลาคม ได้เกิดน้ำท่วมใหญ่ และมีทิศทางที่ไม่สู้ดีในเรื่องของความเสี่ยงในการรับประกันภัย
…4.มีความกังวลในเรื่องการบริหารการจัดการสินไหมฯหรือการเคลม …แม้ในเรื่องการเคลมสำหรับโครงการนี้ จะเน้นผ่านระบบออนไลน์…แต่ขั้นตอนในการดำเนินการ จะต้องจ่ายเคลมในวงเงินเบื้องต้นไปก่อน และต้องจ่ายในเวลาไม่กี่วัน ขณะเดียวกันขั้นตอนต่อมา จะต้องลงพื้นที่สำรวจภัยด้วย
…โดยความจริง ในหลายๆเรื่อง มีการพูดคุยกัน กว่าจะสะเด็ดน้ำ ก็กินเวลามาถึงวันที่จะต้องคุ้มครองแล้ว
…เหมือนจะลงเอยในคืนวันที่ 30 กันยายน คุ้มครองวันที่ 1 ตุลาและแถลงข่าววันที่ 1 ตุลาคมด้วย…
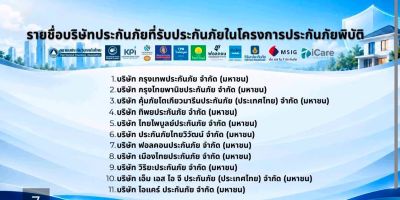
…>> ที่สุด บริษัทประกันที่ยอมมาร่วมหัวจมท้ายด้วย มี 11 บริษัท…ประกอบด้วย ทิพยประกันภัย,เมืองไทยประกันภัย,กรุงเทพประกันภัย,วิริยะประกันภัย,ประกันภัยไทยวิวัฒน์,คุ้มภัยโตเกียวมารีนประกันภัย,กรุงไทยพานิชประกันภัย,ไทยไพบูลย์ประกันภัย,ฟอลคอลประกันภัย,เอ็ม เอส ไอ จี ประกันภัย และไอแคร์ประกันภัย
… ทั้งหมดนี้ ทิพยประกันภัย น่าจะเป็นเดอะแบก เนื่องจากเป็นบริษัทที่นายกสมาคมประกันวินาศภัยไทยเป็นผู้บริหารอยู่…ขณะที่บริษัทอื่นๆอีก 10 บริษัท ช่วยเฉลี่ยกันไป
… นี่คือ โครงการประกันภัยพิบัติแห่งชาติของรัฐบาล ที่ภาคประกันภัยมาเป็นหน้าเสื่อในปลายทางครับ…


